

資金繰り・資金調達
資本金はいくらにすればいい?業種別の設定目安と失敗しない決め方【税理士監修】
「資本金をいくらに設定すれば、失敗しないだろうか」
「自分の事業なら、具体的にいくらにするのが正解なのか」
とお悩みではありませんか?
制度上は1円でも会社を設立できますが、安易に決定すると口座開設や融資で審査に落ちる原因になります。
実際のビジネスを継続・発展させていくには、自社の事業計画に合わせた現実的な金額設定が欠かせません。
そこで本記事では、会社設立時の資本金の目安や、事業ごとの具体的な目安、失敗を防ぐための注意点を分かりやすく解説します。
ご自身の事業に最適な金額を見極め、迷わずスムーズに設立手続きを進めましょう。
税理士法人Farrow Partnersでは、資本金の金額に関する相談も承っております。
お気軽にご相談ください。
お問い合わせ|横浜市都筑区の税理士法人Farrow Partners(ファローパートナーズ)
会社設立時の資本金目安
 会社設立の準備で、資本金はいくらにすべきかと悩む起業家は多くいます。
実は、新しく作られる株式会社のうち、およそ7割が300万円未満の資本金で設立されているのをご存じでしょうか。
法務省の登記統計データ(2026年5月分)を見ると、創業時の出資額で多いゾーンは、100万〜300万円未満で約40.5%になっています。
| 資本金階級 | 全体に対する割合 |
| 100万円未満(1円〜99万円) | 約30.8% |
| 100万円以上〜300万円未満 | 約40.5% |
| 300万円以上〜500万円未満 | 約11.8% |
| 500万円以上〜1,000万円未満 | 約12.5% |
| 1,000万円以上〜2,000万円未満 | 約2.7% |
| 2,000万円以上 | 約1.7% |
参考:政府統計の総合窓口(e-Stat) 種類別・資本金階級別 会社の資本金の額の変動の件数及び金額(2026年5月のデータより算出)
これまで、日本で株式会社を興すには最低1,000万円(合同会社・有限会社は300万円)の準備が旧商法によって義務付けられていました。
しかし2006年の新会社法導入に伴いこのルールが廃止されたことで、現在は理論上1円の元手でも起業ができるようになっています。
参考:独立行政法人中小企業基盤整備機構 ビジネスQ&A 創業 新会社法って何ですか?資本金1円でも会社が設立できると聞きました。
ただ、1円での設立が法的に認められた後も、多くの起業家が100万〜300万円ほど用意して登記しているのが実情です。
これは、事業を継続するための資金繰りや、取引先・銀行からの信頼性を考慮した現実的な判断と言えます。
資本金をいくらに設定すべきかは、周囲の統計データだけに惑わされず、自社の事業展開に必要な経費やリスクを見定めた上で決めることが大切です。
参考:政府統計の総合窓口(e-Stat) 種類別・資本金階級別 会社の資本金の額の変動の件数及び金額(2026年5月のデータより算出)
関連記事:【現役税理士監修】資本金の決め方はいくらが正解?金額の目安と損しない3つの注意点
【業種・状況別】資本金の設定目安
 資本金をいくらにすべきかは、行う事業の性質や設備投資の有無によって大きく変わります。
なぜなら、仕入れが不要なWeb系事業と、店舗・在庫を抱える飲食業では、立ち上げに必要な初期資金が全く異なるためです。
本章では、業種や事業状況に応じた資本金の金額目安をパターン別にご紹介します。
ご自身のビジネスモデルと照らし合わせながら、スムーズに事業を軌道に乗せるための最適な設定額を見極めてください。
フリーランスの法人成り(IT・コンサル・Web系):50万〜100万円
IT・エンジニア・コンサルタント・Web制作などの業種では、50万円〜100万円程度が資本金の目安です。
これらの事業はパソコンとインターネット環境があれば業務を開始でき、在庫の抱え込みや高額な設備投資が必要ありません。
そのため、大きな創業資金を用意しなくても事業を円滑にスタートできます。
ただし、1円や10万円といった極端に低い金額に設定すると、法人口座の開設審査で事業の実体や信用力を疑われ、手続きが難航します。
法人成りの主な目的である、クライアントからの信頼獲得や節税効果を享受するためにも、ある程度の社会的信用を示せる50万円〜100万円程度で起業するのが目安になります。
無店舗で始めるサービス業や小規模事業:100万〜300万円
実店舗を持たずに営業するサービス業や、少人数のスタッフで始める一般的なビジネスでは、資本金額100万円〜300万円が多く選ばれます。
出張型のサービス、デザイン事務所、各種仲介業、小規模なECサイト運営などが該当します。
事務所の賃貸契約や初期の備品購入、Webサイト構築などに一定の初期費用がかかるため、100万円以上の元手を確保しておくのが一般的です。
この金額帯は、中小企業全体の起業時における相場で、銀行や取引先からの信頼を獲得しやすいメリットがあります。
また、売上が立つまでの最初の数ヶ月間に発生する固定費(家賃・通信費・人件費など)を支払うための運転資金としても手元に余裕を持たせることができます。
店舗・仕入・設備投資が必要な事業:300万〜500万円
飲食業、美容室、実店舗型の物販店、製造業など、店舗の開設や在庫の仕入れ、専門機材の導入が必要な事業では、300万円〜500万円以上の資本金を用意するのが望ましいでしょう。
これらの業種は、開店(事業開始)までに内装工事費、保証金、設備導入費、初期在庫の確保などで数百万〜1,000万円以上の大きな初期費用が発生するためです。
資本金があまりに少ない状態でスタートしてしまうと、オープン準備の段階で手元資金が無くなり、開業直後から資金繰りに追われる危険性があります。
また、日本政策金融公庫などの創業融資を受ける際も、融資限度額や審査の難易度は自己資金(=資本金)の額に大きく左右されます。
設備や店舗を構えて事業を展開する場合は、融資審査を見据えて300万〜500万円の資本金を用意しておきましょう。
許認可が必要な事業(建設業・人材派遣業など):法律上の要件額以上
建設業や人材派遣業、旅行業といった国の許認可や登録が必要な業種で起業する場合、法律で定められた最低資本金や資産要件(基準資産額)をクリアしていなければなりません。
以下のような業種では、指定された要件を満たしていないと事業ライセンス自体が交付されず、営業を始められないため、事前に管轄省庁の基準を確認しておきましょう。
| 業種・ビジネスモデル | 必要な許認可名 | 必要な最低資本金(資産要件)の目安 | 備考 |
| 宅地建物取引業(不動産業) | 宅地建物取引業免許 | 法律上の最低資本金はなし。 ただし、営業開始前に営業保証金として1,000万円(支店ごとに500万円)を法務局に供託もしくは、保証協会へ加入し分担金等で約60万円(支店ごとに30万円)の納付が必要。 | 保証協会加入には入会金も必要。*1 |
| 有料職業紹介事業 | 職業紹介事業許可 | 1事業所あたり500万円以上 | 現預金要件もあり*2 |
| 労働者派遣事業 | 派遣事業許可 | 1事業所あたり2,000万円以上 | 現預金要件もあり*3 |
| 旅行業 | 旅行業者登録 | 第1種:3,000万円以上 第2種:700万円以上 第3種:300万円以上*4 | |
| 建設業 | 建設業許可(一般) | 自己資本500万円以上 | 資本金500万または資金調達力が求められる*5 |
| 建設業 | 建設業許可(特定) | 資本金2,000万円以上かつ自己資本4,000万円以上 | 流動比率75%以上 欠損が資本金の20%以内*5 |
許認可事業では、許認可要件のクリアを最優先にして資本金額を決めます。
法務局での登記手続きを行う前に、行政書士や税理士などの専門家に相談のうえ、確実に要件を満たす金額で資本金額を決定しましょう。
参考:
*1公益社団法人 全国不動産協会 東京都本部 不動産業開業準備5つのステップとチェックリスト
*2厚生労働省 職業紹介事業パンフレット ―許可・更新等マニュアル―より
*3厚生労働省 労働者派遣事業を適正に実施するために -許可・更新等手続マニュアル-より
*4e-Gov法令検索 旅行業法施行規則 (財産的基礎) 第三条より
資本金が1,000万円を超える時に知っておくべき節税の仕組み
 新しく起業する法人の資本金額は、100万円〜300万円がボリュームゾーンですが、それ以上の金額で起業するケースもあります。
以下は、許認可に関わらず資本金が1,000万円以上になるケースです。
- 製造業:大型機械の購入や試作開発に多額の初期費用がかかるケース
- 卸売業・輸入商社:初期に高額な商品・資材を大量に仕入れるケース
- 不動産業:立ち上げ期から自社で用地・物件を購入するケース
特に、資本金が1,000万円と1億円を超えるラインでは、受けられる税制優遇の可否が大きく異なります。
資本金の設定額によって節税効果がどのように変わるのか、あらかじめ仕組みを把握しておく必要があります。
本章では、事前に知っておくべき節税ルールと、節税と信用力を両立させる具体的なテクニックを解説します。
資本金1,000万円未満なら設立1期目の消費税が免除(※インボイスの例外に注意)
設立時の資本金を1,000万円未満(例:999万円以下)に設定すると、設立1期目の消費税納税義務が原則として免除されます。
2期目も原則として免税ですが、特定期間(1期目の前半6ヶ月)の売上高と給与支払額の両方が1,000万円を超えた場合は、2期目から課税事業者となる点に注意が必要です。
ただし、インボイス発行事業者(適格請求書発行事業者)に登録すると、資本金額にかかわらず強制的に課税事業者となります。
インボイス制度とは、2023年にスタートした消費税の仕入税額控除を受けるための新しいルールです。
免税事業者のままだとインボイスを発行できないため、取引先がBtoBメインの場合は、資本金が1,000万円未満であってもあえて課税事業者を選択するケースが増えています。
そうなると、資本金額が何万円でも、初年度から消費税納税義務が課され、免税期間は無くなります。
資本金1,000万円未満なら法人住民税の均等割が年間約7万円
会社の利益に関わらず、赤字であっても、毎年定額で発生する税金が法人住民税の均等割です。
この均等割の金額は、会社の資本金等の額と従業員数によって段階的に決められています。
例えば、東京都23区などで適用される、法人住民税均等割の年額目安は以下です。
| 資本金等の額 | 法人住民税「均等割」の年額目安 (従業員50人以下) |
| 1,000万円以下 | 約7万円/年 |
| 1,000万円超〜1億円以下 | 約18万円/年 |
| 1億円超〜10億円以下 | 約29万円/年 |
参考:東京都 主税局 法人事業税・法人都民税 法人都民税について (2)均等割 均等割りの税率表 より
これは毎年必ず発生する固定コストとなるため、創業期や小規模経営においては大きな負担です。
特別な理由がない限り、資本金額は1,000万円以下に設定しておいた方がランニングコストの節約になります。
資本金1億円以下の中小企業には税制優遇措置がある
資本金による節税の境界線は、1,000万円だけでなく、1億円を超えた時にもあります。
税法上、資本金1億円以下の会社は中小法人とみなされ、大企業にはない様々な税金面での優遇措置(中小企業向け特例)を受けることができます。
節税と優遇措置(資本金額が1億円超と1億円以下の企業比較)
| 優遇措置(特例名) | 大企業(資本金1億円超) | 中小法人(資本金1億円以下) | メリット・活用例 |
| 法人税率の軽減 | 23.2% | 年800万円超の部分:23.2% 年800万円以下の部分:15% | 年間の利益(所得)800万円までの税率がカットされる。 |
| 少額減価償却資産の特例 | 10万円未満のみ一括経費 | 30万円未満まで一括経費(年間合計300万円まで) | パソコンや備品などの購入費用を、その期にまとめて経費(即時償却)にできる。 |
| 交際費の損金算入 | 原則、全額不可(接待飲食費の50%のみ) | 年間800万円まで全額経費(または接待飲食費の50%選択) | 取引先との打ち合わせや接待費用を、年間800万円までそのまま経費に算入できる。 |
このように、事業規模や売上が大きくなった段階でも、資本金を1億円以下に留めておくと、各種特例を活用した節税効果が得られます。
低すぎる資本金設定をおすすめしない4つの理由
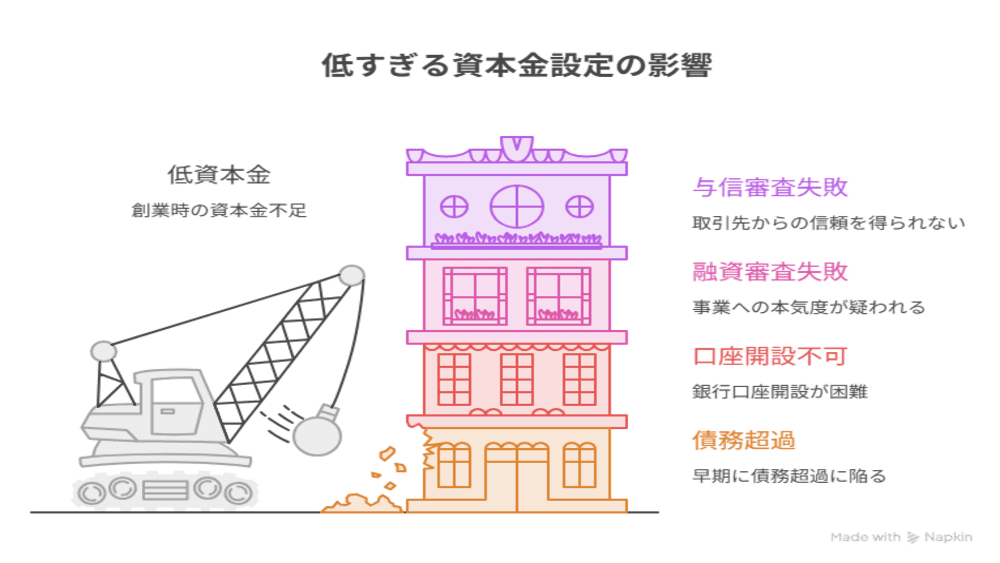 2006年の会社法改正で、資本金1円からでも会社を設立できるようになりました。(参考:独立行政法人中小企業基盤整備機構 ビジネスQ&A 創業 新会社法って何ですか?資本金1円でも会社が設立できると聞きました。)
しかし、制度的に可能であることと、実務上おすすめできるかは別問題です。
実際のビジネス現場で、あまりに低い資本金を設定してスタートすると、さまざまな運用上の不都合が生じます。
本章では、1円起業などの低すぎる資本金設定をおすすめできない4つの理由を解説します。
創業直後にすぐ債務超過に陥りやすい
資本金を極端に低い金額に設定すると、事業を開始した瞬間に債務超過になるリスクが高くなります。
会社設立には、定款の認証手数料や登録免許税、行政書士・司法書士への報酬など、数十万円単位の設立費用が必ず発生します。
これらの支払いを資本金から賄おうとすると、資本金1円に対して十数万円〜数十万円の支出が出るため、設立1日目にして純資産がマイナスになってしまいます。
貸借対照表上で債務超過の状態になると、決算書や試算表を見た金融機関や取引先から、倒産リスクが高い状態とみなされる要因になります。
創業早々に、会社の財務面での健全性や信用を自ら損ねてしまうため、低すぎる資本金設定は危険です。
銀行の法人口座が開設できない・審査に落ちるリスク
会社の設立登記が無事に完了しても、法人の銀行口座が開設できなければ事業の取引を始めることができません。
現在、メガバンクや地方銀行、ネット銀行に至るまで、マネーロンダリング防止や反社会的勢力の排除を目的として、法人口座の開設審査が年々厳格化しています。
資本金が1円や数千円だと、銀行の審査担当者から、ペーパーカンパニーや詐欺などの犯罪目的に作られた法人ではないかと疑われてしまいます。
事業計画書やWebサイトを用意していても、資本金が低すぎるために口座開設を拒否されるケースは少なくありません。
スムーズに法人口座を開設し、決済インフラを整えるためにも、客観的に実体があると認められる一定の資本金が必要です。
創業融資審査で事業への本気度なしと判断されてしまう
事業立ち上げにあたり、日本政策金融公庫などの新規開業・スタートアップ支援資金を活用して資金調達を検討する場合もあるでしょう。
しかし、資本金が少なすぎると、融資審査で不利な評価を受ける可能性があります。
融資審査では、創業資金のうち、どれだけを自分で準備したかという、自己資金比率が厳しく確認されます。
資本金が1円や数万円程度の場合、担当者から、創業に向けた準備や努力が不足しているとみなされる可能性があります。
そうなると、事業に対する本気度や自己負担の覚悟が感じられないと判断され、審査で否決されるリスクが高くなります。
将来的に融資を引き出して事業を拡大していきたいと考えている場合は、借入希望額に応じた相応の自己資金を前もって準備しておくことが大切です。
取引先(特にBtoB)からの与信審査に通らない
BtoBを中心にビジネスを展開する場合、新たな取引先と契約を結ぶ前には必ず相手企業の与信審査(企業の信用度の調査)が行われます。
審査の際、取引先の担当者は、法人の登記事項証明書や企業データベースを確認しますが、その際に見られる重要な指標のひとつが資本金です。
資本金があまりにも少ないと、倒産リスクが高く、継続的な取引は危険だと判断され、取引自体を断られたり、厳しい前払い条件を提示されたりする可能性があります。
特に大手企業や歴史のある会社ほど資本金の額面を重視する傾向があります。
ビジネスチャンスを逃さないためにも、対象とする業界や取引先に見合った社会的信用力を示す資本金を準備しておくことが大切です。
資本金をいくらにするか決める4つの判断基準
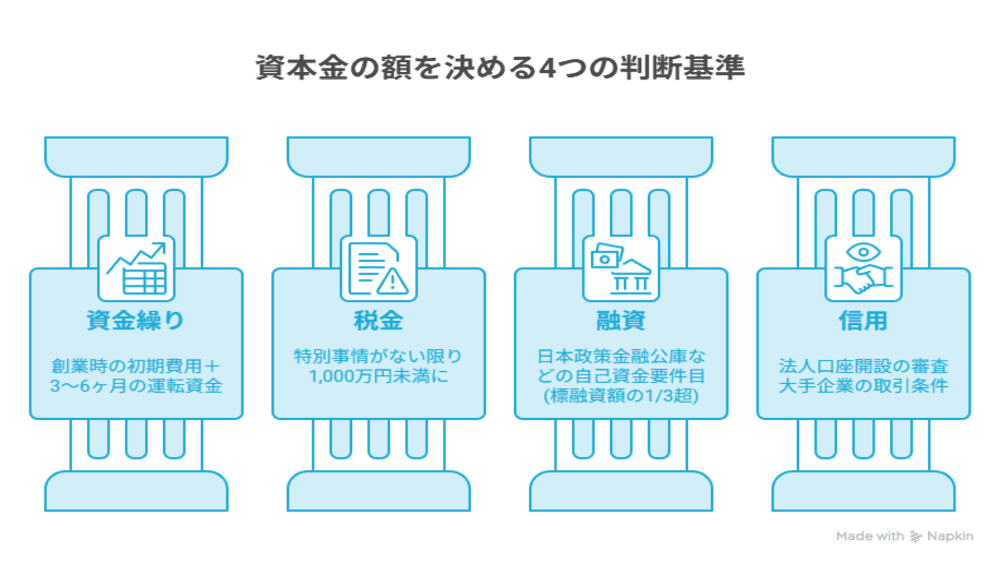 会社設立時の資本金は、高すぎても低すぎてもリスクが生じるため、適切な金額を見極める必要があります。
本章では、資本金を決定する際に押さえるべき4つの判断基準をまとめました。
【基準①:資金繰り】創業時の初期費用+3〜6ヶ月分の運転資金
資本金を決定する1つ目の基準は、事業が軌道に乗るまでの資金繰りです。
資本金の基本的な計算式は、「創業初期費用+3〜6ヶ月分の運転資金」で算出できます。
創業直後は売上が安定しないケースが多く、入金までのタイムラグも発生します。
その間もオフィスの家賃や人件費、光熱費、通信費などの固定費は毎月発生し続けます。
もし資本金を初期費用ギリギリの金額に設定してしまうと、数ヶ月売上が上がらなかっただけですぐに資金繰りがショートし、倒産する可能性が高まってしまいます。
事業内容や仕入れの有無によりますが、売上がゼロでも半年間は会社を維持できるだけの運転資金をあらかじめ資本金として組み込んでおくことが重要です。
【基準②:税金】特別の事情がない限り1,000万円未満に設定
2つ目の基準は、税金面でのメリットを考えて、資本金を1,000万円未満に設定することです。
日本の税制では、設立時の資本金が1,000万円未満(例:999万円以下)の場合、設立1期目の消費税納税義務が原則免除される特例措置が用意されています(※特定期間の売上等による例外あり)。
1,000万円以上に設定すると1期目から課税事業者となり、大きな税負担が生じます。
また、赤字でも毎年発生する法人住民税の均等割の最低額も、資本金1,000万円を境に約7万円から約18万円以上に上がります。
節税効果や維持コストの観点から考えると、特別な事情や許認可の要件がない限り、資本金は1,000万円未満に抑えて設定するのがおすすめです。
【基準③:融資】日本政策金融公庫などの自己資金要件
3つ目の基準は、創業時に金融機関から資金調達を行う際の融資審査です。
多くの起業家が利用する日本政策金融公庫の新規開業・スタートアップ支援資金などでは、申請者の自己資金(=主に資本金)の割合が厳しく審査されます。
制度上の要件は撤廃されていますが、実際に狙える融資額は自己資金の2〜3倍程度が一つの目安となっています。
例えば、事業資金として600万円の融資を受けたい場合は、200万〜300万円程度の資本金(自己資金)を準備しておくと審査に臨みやすくなります。
融資を活用して事業規模を大きくスタートさせたい場合は、希望する融資額から逆算して必要な資本金を決定する必要があります。
参考:日本政策金融公庫 Q&A Q8自己資金はいくらあれば融資を受けられますか。
【基準④:信用】法人口座開設の審査・大手企業との取引条件
4つ目の基準は、他社や金融機関からの社会的信用の獲得です。
会社設立後に行う法人口座の開設では、近年マネーロンダリング対策等により審査が厳しくなっています。
資本金が数万円などの極端に低い金額だと、ペーパーカンパニーや不正目的の設立を疑われ、口座開設を拒否される可能性が高まります。
さらに、BtoBで大手企業や歴史のある会社と取引をする場合、相手方の与信審査で資本金の額面がチェックされます。
資本金があまりに少ないと、倒産リスクが高く、売掛金を回収できない可能性があると判断され、取引自体を断られる原因になります。
スムーズな決済環境の整備と取引先からの信用確保のためにも、一定以上の資本金を設定することが大切です。
資本金はいくらにするかに関するよくある質問(FAQ)
資本金をいくらにするかに関して、多くの方が抱く疑問や勘違いしやすいポイントをQ&A形式でまとめました。
Q1:後から資本金を増やす(増資)・減らす(減資)ことはできますか?
A:はい、手続きを行えばいつでも変更可能です。
創業時は節税や自己資金の都合に合わせて低めに設定しておき、事業の拡大や大規模な資金調達が必要になったタイミングで増資を行う企業は存在します。
逆に、赤字の補塡や減税を目的として減資を行うことも法的に認められています。
ただし、増資・減資のいずれを行う場合でも、株主総会の決議や官報公告、法務局での登記変更手続きが必要になります。
また、手続きの際には登録免許税や司法書士への報酬といった実費コストが発生する点に注意が必要です。
そのため、設立時に資本金を決める時は、将来の増資計画も含めて検討する必要があります。
Q2:見せ金(一時的に借りて振り込む)で資本金を多く見せても大丈夫ですか?
A:違法行為(見せ金・見せ金類似行為)にあたるため、認められません。
設立手続きの瞬間だけ一時的に知人や業者から資金を借りて口座に振り込み、登記完了後にすぐ返済する見せ金は、払込みとして無効と判断され、罪に問われる可能性もあります。
見た目上の資本金を増やそうとして安易に行うと、法的な処罰を受けるリスクがあります。
また、銀行の創業融資や法人口座開設の審査では、提出した通帳の履歴が過去数ヶ月〜数年分にわたって細かくチェックされます。
直前に、不自然な大口入金と出金があれば、一時的に資金を融通した見せ金だと見抜かれます。
その結果、審査に落ちるだけでなく、社会的信用を失う原因になります。
Q3:資本金は一度振り込んだら使ってはいけないのですか?
A:いいえ。創業準備や日々の事業の支払いに自由に使うことができます。
資本金は、手付かずで口座に残しておかなければいけない保証金のようなお金と誤解されますが、実際は事業をスタート・継続するための元手資金です。
そのため、法人の登記手続きが完了した直後から、事業に必要な支出であれば自由に取り崩して使うことができます。
具体的には、オフィスの賃貸契約費、パソコンや備品の購入費、商品の仕入れ代金、Webサイトの制作費、さらには役員報酬や従業員の人件費の支払いに充てられます。
資本金は金庫に保管しておくものではなく、事業を成長させるための運転資金として積極的に活用していくものです。
Q4:資本金を高く設定すれば必ず、銀行の創業融資は通りやすくなるのですか?
A:一概にそうとは言えません。
資本金の額面を高く設定しても、それだけで融資審査に有利になることはありません。
融資審査で重視されるのは、単なる数字の大きさではなく、経営者自身が地道に貯めた本当の自己資金がどれだけ含まれているかという点だからです。
自己資金が少ないにもかかわらず、親族や第三者から一時的に借りて資本金を大きく見せかけても、通帳の履歴チェック等で実質的な自己資金ではないと判断されてしまいます。
評価されるのは、事業への本気度や準備の過程を示す健全な自己資金です。
借入金で水増しした資本金は、むしろ審査でマイナス評価を受けるリスクがあります。
Q5:1人で会社を設立する場合でも、資本金を用意する必要はありますか?
A:はい。1人社長の会社であっても資本金の設定と払い込みは必須です。
出資者と経営者がまったく同じ人物である1人会社でも、会社の設立手続きで資本金の払い込みステップは必須です。
法人の設立登記を行うためには、法律上のルールに従って資本金を用意しなければなりません。
具体的な手順は、発起人である個人口座から、会社の資本金となるお金を一度振り込み、その払い込みを証明する通帳のコピー等を登記申請書類として法務局へ提出します。
1人起業でも、個人と法人は法律上完全に別の人格として扱われるため、会社の元手となる資本金の準備と証明が必ず求められます。
Q6:出資金を確保しつつ、資本金1,000万円超による増税を避けて節税と信用を両立する方法はありますか?
A:はい。出資金の最大2分の1を資本準備金に組み入れ、登記上の資本金を1,000万円以下に抑える方法があります。
会社法では、出資者から払い込まれた資金の半額までを資本金に含めず、資本準備金として処理することが認められています。
例えば、元手として1,200万円を用意した場合、全額を資本金にすると1,000万円を超えてしまい、設立時の消費税免税や法人住民税の均等割などの税制優遇を受けられなくなります。
しかし仮に、資本金600万円・資本準備金600万円に折半して登記すれば、会社全体の手元キャッシュは1,200万円のまま、登記上の資本金は600万円に抑えられます。
そうすれば、取引先や金融機関からの信用維持と、消費税・地方税の節税優遇を同時に実現できます。
出資金が多い場合は、この折半ルールを活用しましょう。
まとめ:最適な資本金を設計し、確実な事業スタートを
会社設立時の資本金は、単なる手続き上の数字ではなく、創業後の資金繰り、税金、融資、社会的信用を大きく左右する重要指標です。
制度上は1円から起業可能ですが、低すぎる設定は法人口座の開設拒否や取引先からの信用不足といったリスクを招きます。
成長戦略に即した適切な資本金構造を策定し、万全の態勢で事業を軌道に乗せましょう。
税理士法人Farrow Partnersでは、貴社の事業計画や財務状況に応じた最適な資本金設計のコンサルティングから、設立に伴う各種手続きの実行支援まで包括的にサポートいたします。
「自社に最適な資本金額を精査したい」「将来的な節税・資金調達を見据えた構造設計を行いたい」とお考えの企業様・創業者様は、まずはお気軽にお問い合わせください。
お問い合わせ|横浜市都筑区の税理士法人Farrow Partners(ファローパートナーズ)