

経営・管理
会社設立後にやることが一目でわかる!失敗しないためのチェックリストとスケジュール
無事に会社設立(法人登記)を終えたものの、「次に何を、どの順番で手続きすればいいのか分からない」と悩んでいませんか?
会社設立でやるべき手続きは、各種行政への届出から社内整備まで多岐にわたります。
手続きの期限を過ぎてしまうと、税制上の優遇が受けられなくなったり、事業開始が遅れたりするリスクもあります。
そこで本記事では、会社設立後にやることが一目でわかるチェックリストを時系列で紹介します。
複雑に見える設立後の手続きも、手順を分けて順番に進めれば、漏れなく完了しやすくなります。
本記事を活用して、迷うことなくスムーズに手続きを完了させてください。
税理士法人Farrow Partnersでは、会社設立後の届出や手続きに関するご相談も承っております。
お気軽にご相談ください。
お問い合わせ|横浜市都筑区の税理士法人Farrow Partners(ファローパートナーズ)
会社設立後にやることチェックリスト
本章では、会社設立後の各種届出や社内整備を一覧にしたチェックリストをご紹介します。
全体像と優先度を把握し、期限内に抜け漏れなく手続きを進めましょう。
| 会社設立後すぐから1ヶ月以内にやることリスト(各種届出) | |||
| 期限 | 管轄 | 内容 | チェック |
| 5日以内 | 年金事務所 | 健康保険・厚生年金保険新規適用届 | |
| 健康保険・厚生年金保険 被保険者資格取得届 | |||
| 健康保険被扶養者(異動)届・国民年金第3号被保険者関係届 | |||
| 健康保険加入後14日以内 | 市区町村役場 | 国民健康保険の脱退手続き | |
| 雇用後速やかに | 労働基準 監督署 | 適用事業報告(※1) | |
| 雇用後10日以内 | 労働保険 保険関係成立届(※1) | ||
| 雇用後50日以内 | 労働保険 概算保険料申告書(※1) | ||
| 雇用後10日以内 | ハローワーク | 雇用保険 適用事業所設置届(※1) | |
| 雇用後翌月10日以内 | 雇用保険 被保険者資格取得届(※1) | ||
| 1ヶ月以内 | 税務署 | 法人設立届出書 ※2ヶ月以内(1ヶ月以内推奨) | |
| 青色申告の承認申請書 ※3ヶ月以内(第1期が3ヶ月未満なら期末の前日まで) | |||
| 給与支払事務所等の開設届出書 ※1ヶ月以内 | |||
| 任意 | 源泉所得税の納期の特例の承認に関する申請書 | ||
| 国税e-Tax手続き | 国税e-Taxの利用者識別番号の取得 | ||
| 地方税eLTAX手続き | 地方税eLTAXの利用者識別番号の取得 | ||
| 1ヶ月以内 | 都道府県税事務所 | 法人設立届出書 | |
| 市町村役場 | 法人設立届出書(※東京23区内は提出不要) | ||
(※1)従業員を雇用しない場合、この手続きは不要
| 会社設立後すぐから3ヶ月以内にやることリスト(社内整備等) | |||
| 速やかに〜1ヶ月以内 | 銀行 | 法人口座の開設・ネットバンキング登録 | |
| 社内 | 役員報酬の決定と臨時株主総会 | ||
| 各行政機関 | 許認可の申請手続き(※許認可が必要な業種のみ) | ||
| 1ヶ月以内を目安に | 社内 | バックオフィス会計ソフトの選定・導入 | |
| バックオフィス給与ソフトの選定・導入 | |||
| バックオフィス勤怠ソフトの選定・導入 | |||
| 請求書のフォーマット作成と保管ルール(電子帳簿保存法・インボイス対応) | |||
| 領収書のフォーマット作成と保管ルール(電子帳簿保存法・インボイス対応) | |||
| 3ヶ月以内 | 公庫 | 資金調達:創業融資 | |
| 各行政機関 | 補助金・助成金の検討 | ||
| 社内 | 販促ツール作成(名刺・パンフレット) | ||
| ホームページ作成 | |||
| オフィス契約 | |||
| 電話番号、ドメイン取得 | |||
| IT環境整備(パソコン・複合機・ネット環境整備) | |||
| 事務用品の購入 | |||
| クレジット会社 | 法人クレジットカードの申し込み | ||
| 各会社・機関 | 各種支払いの引き落とし手続き | ||
| 市区町村役場 | 個人住民税の切り替え | ||
| 保険会社 | 法人保険(生命保険)の検討 | ||
| 各会社 | 挨拶回り | ||
会社設立後すぐから1ヶ月以内にやること
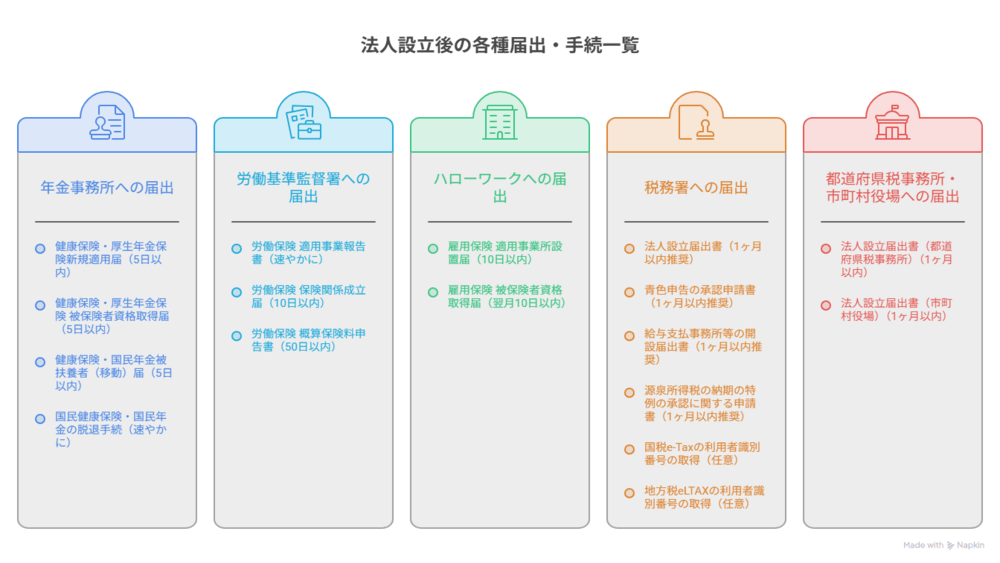
【主に5日以内】会社設立後やること:年金事務所への届出(社会保険の手続き)
会社を設立したら、代表者1人の会社であっても、役員報酬を支払う場合は社会保険(健康保険・厚生年金)への加入が法律上義務付けられています。
設立後に着手する社会保険の手続きは、次の4つです。
- 健康保険・厚生年金保険新規適用届
- 健康保険・厚生年金保険 被保険者資格取得届
- 健康保険被扶養者(異動)届
- 国民健康保険の脱退手続き
健康保険・厚生年金保険 新規適用届
会社として社会保険(協会けんぽ等)に加入するための届出です。
役員報酬が発生する代表者や対象従業員がいる場合、必ず提出します。
| 優先度 | 【高】会社自体を社会保険の適用事業所にするための基本手続 |
| 提出期限 | 事実発生(設立・対象者発生)から5日以内 |
| 対象 | 社長1人の会社、または社会保険適用対象の従業員がいるすべての法人 |
| 必要書類 | 履歴事項全部証明書(原本) 法人番号指定通知書(コピー) |
| 提出先 | 管轄の年金事務所 または 年金事務センター |
健康保険・厚生年金保険 被保険者資格取得届
社員を社会保険制度の対象者として登録・指定する手続きです。
法人の代表者が役員報酬を受け取るケースをはじめ、フルタイムの社員を採用した際にも手続きが必要です。
また、パートタイムやアルバイトでも、1週間の所定労働時間と1ヶ月の所定労働日数が正社員の4分の3以上であれば、加入対象に含まれます。
正社員が週40時間勤務の会社であれば、週30時間以上が目安です。
| 提出期限 | 事実発生(就任・採用)から5日以内 |
| 対象 | 役員報酬を受ける代表者・役員、正社員、週30時間以上(正社員の3/4以上)勤務のパート・アルバイト |
| 必要書類 | なし |
| 提出先 | 管轄の年金事務所 または 年金事務センター |
参考:日本年金機構 2-1:従業員を採用したとき(手続方法および書類)
健康保険被扶養者(異動)届
被保険者が養っている家族(配偶者や子ども等)を、保険料の追加負担なしで健康保険の被扶養者にするための手続きです。
| 提出期限 | 事実発生(扶養開始)から5日以内 |
| 対象 |
|
| 必要書類 | 続柄や収入を確認できる書類(※状況により異なるため届出書裏面参照) |
| 提出先 | 管轄の年金事務所 または 年金事務センター |
参考:日本年金機構 従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き(手続方法)
国民健康保険の脱退手続き
法人の健康保険に切り替わったことで二重払いにならないよう、これまで加入していた個人の国民健康保険や前職の任意継続保険を抜ける手続きです。
| 提出期限 | 会社の健康保険に加入した日から14日以内 |
| 対象 | 会社設立前(独立前)に国民健康保険や前職の任意継続保険に入っていた人。 |
| 必要書類 | 会社の健康保険の資格を確認できる書類(資格情報のお知らせ、資格確認書など) 国民健康保険の資格確認書(交付を受けている場合) |
| 提出先 | お住まいの市区町村役場(国保の場合) / 協会けんぽ等(任意継続の場合) |
参考:東京都 千代田区 国民健康保険のしくみと手続き(加入・脱退・再交付・資格確認書交付申請)
【雇用後速やかに】会社設立後やること:労働基準監督署への届出(労働保険の手続き)
従業員を1人でも雇用する場合、業種や雇用形態(正社員・パート・アルバイト)を問わず、労働基準監督署での労災保険に関する各種届出が義務付けられています。
なお、役員のみの会社で従業員がいない場合は、手続き不要です。
設立後、労働基準監督署で順に着手すべき手続きは以下の通りです。
- 適用事業報告
- 労働保険 保険関係成立届
- 労働保険 概算保険料申告書
適用事業報告
労働者を1人でも雇い入れ、労働基準法が適用される事業所になったことを労働基準監督署に報告するための届出書類です。
| 提出期限 | 労働者(アルバイト含む)を初めて使用した際、速やかに |
| 対象 | 役員以外の従業員、パート、アルバイトを1名以上雇い入れたすべての法人 |
| 必要書類 | なし(届出書本体のみ) |
| 提出先 | 管轄の労働基準監督署 |
参考:厚生労働省:適用事業報告(様式第23号の2)(書式見本)
労働保険 保険関係成立届
雇用が発生した時点で自動的に成立する労働保険の成立事実を行政に申告する手続です。
専用の複写式用紙を使用するため、インターネットからのダウンロードではなく、労働基準監督署の窓口で用紙を取得して作成・提出します。
| 提出期限 | 保険関係が成立した日(=スタッフの雇い入れ日)の翌日から10日以内 |
| 対象 | 役員以外の社員・パート・アルバイトを1名以上雇用した法人 |
| 必要書類 | 履歴事項全部証明書(商業登記簿謄本) |
| 提出先 | 管轄の労働基準監督署 |
労働保険 概算保険料申告書
保険年度末(3月31日)までの見込み賃金総額をもとに、労働保険料(労災保険料と雇用保険料)を前払い(概算納付)する手続きです。
こちらも専用用紙を監督署等で取得して提出します。
なお、概算で納めた保険料は、毎年6月1日〜7月10日の年度更新にて確定額との精算を行います。
| 提出期限 | 保険関係が成立した日の翌日から50日以内 |
| 対象 | 役員以外の社員・パート・アルバイトを1名以上雇用した法人 |
| 必要書類 | 履歴事項全部証明書(原本またはコピー) |
| 提出先 | 管轄の労働基準監督署、または金融機関・郵便局 |
関連記事:会社設立に必要な書類10種類を紹介!提出方法や作成のポイント
会社設立後やること:ハローワークへの届出(雇用保険の手続き)
労働者を1人でも雇用した場合は、一定の条件(週20時間以上の勤務など)を満たすときに、ハローワークでの雇用保険加入手続きが法律上義務付けられています。
労働基準監督署で手続きを済ませた後、速やかに以下の手順で届出を進めます。
- 雇用保険 適用事業所設置届
- 雇用保険 被保険者資格取得届
雇用保険 適用事業所設置届
法人として雇用保険制度の適用を受ける事業所となったことを、管轄のハローワークへ申告する基本手続きです。
労基署での労働保険成立手続きを終えた後に申請を行います。
| 提出期限 | 適用事業所に該当した日(=雇用保険対象スタッフの雇用日)の翌日から10日以内 |
| 対象 | 雇用保険の加入要件を満たすスタッフ(週20時間以上かつ31日以上雇用の見込みがある者)を1名以上採用した法人 |
| 必要書類 | 履歴事項全部証明書 労働保険 保険関係成立届の控え 事業実態を確認できる書類(請負契約書、納品・請求・領収書 等)など |
| 提出先 | 管轄の公共職業安定所(ハローワーク) |
参考:厚生労働省 雇用保険適用事業所設置届(届出書ダウンロード)
雇用保険 被保険者資格取得届
条件を満たす従業員を雇用保険の被保険者として個人登録する手続きです。
届出が完了すると、ハローワークから雇用保険被保険者証と雇用保険資格取得等確認通知書が交付されます。
| 提出期限 | 対象スタッフを雇用した月の翌月10日まで |
| 対象 | 以下の2つの条件を両方満たす従業員(正社員・パート・アルバイト問わず)
|
| 必要書類 | 労働契約書(または雇用契約書・条件通知書) 賃金台帳および出勤簿(タイムカード) 前職の雇用保険被保険者番号がわかる書類(被保険者証の控え等) |
| 提出先 | 管轄の公共職業安定所(ハローワーク) |
参考:厚生労働省 事業主の行う雇用保険の手続(概要と適用対象)
【1ヶ月以内推奨】会社設立後やること:税務署への届出(国税・税務周りの手続き)
税務署には、法人設立届出書をはじめ、法人税や源泉所得税に関する届出を提出します。
特に、青色申告の承認申請書は1日でも遅れると初年度の節税特例(欠損金の繰越控除など)が受けられなくなるため、設立後速やかに着手しましょう。
税務署へ提出する主要な届出の全体像は以下の通りです。
- 法人設立届出書
- 青色申告の承認申請書
- 給与支払事務所等の開設届出書
- 源泉所得税の納期の特例の承認に関する申請書
- 国税e-Taxの利用者識別番号の取得:任意
- 地方税eLTAXの利用者識別番号の取得:任意
法人設立届出書
税務署に対して会社が設立されたことを知らせる基本の届出です。
法人口座の開設時に、提出済みの控え(e-Taxの場合は受信通知)の提示を求める銀行もあるため、最優先で提出します。
| 提出期限 | 会社設立日(設立登記の申請日)から2ヶ月以内(※1ヶ月以内の提出を推奨) |
| 対象 | 設立されたすべての法人(株式会社、合同会社等) |
| 必要書類 | 定款のコピー 履歴事項全部証明書(商業登記簿謄本)のコピー 株主名簿・設立時の貸借対照表(※税務署により提出を求められる場合があります) |
| 提出先 | 本店所在地を管轄する税務署 |
青色申告の承認申請書(欠損金の繰越控除などの税制優遇を受けるための書類)
青色申告による数々の税制上の優遇措置を受けるための手続きです。
提出期限を1日でも過ぎると初年度は白色申告扱いとなり、節税特例が使えなくなるため厳守が必要です。
| 提出期限 | 設立日から3ヶ月以内、または設立第1期の事業年度終了の日の前日のいずれか早い方 |
| 対象 | 節税メリットを受けたいすべての法人(※全法人が提出推奨) |
| 必要書類 | なし(申請書本体のみ) |
| 提出先 | 本店所在地を管轄する税務署 |
給与支払事務所等の開設届出書
役員や従業員に給与を支払う事業所になったことを通知する届出です。
社長1人の会社(役員報酬のみ)でも提出が必要です。
| 提出期限 | 開設した日(給与支払の対象者が発生した日)から1ヶ月以内 |
| 対象 | 役員報酬を支払う役員、または給与を支払う従業員がいるすべての法人 |
| 必要書類 | なし(申請書本体のみ) |
| 提出先 | 本店所在地を管轄する税務署 |
参考:国税庁 A2-7 給与支払事務所等の開設・移転・廃止の届出
源泉所得税の納期の特例の承認に関する申請書(納付を年2回にまとめる特例)
本来は毎月10日に行う給与からの源泉所得税納付を、年2回(7月10日・1月20日)にまとめて、振込作業の手間を大幅に減らせます。
| 提出期限 | 随時(申請翌月の給与から適用されるため、早期提出を推奨) |
| 対象 | 給料を支払う対象(役員・従業員)が常時10人未満の法人 |
| 必要書類 | なし(申請書本体のみ) |
| 提出先 | 本店所在地を管轄する税務署 |
参考:国税庁 A2-8 源泉所得税の納期の特例の承認に関する申請
国税e-Tax・地方税eLTAXの利用者識別番号の取得:任意
税務署へ提出する各種届出や将来の決算・確定申告を、インターネット経由(電子申告)で行うための専用IDを発行する手続きです。
紙での提出・郵送に比べて処理が早く、法人設立届出書の控えなどを即日で取得できるため、現在の実務では電子申告が主流となっています。
| 優先度 | どちらも取得は任意 |
| 対象 | 電子申告を行いたいすべての法人(資本金1億円超の大法人等は電子申告が義務) |
| 必要書類 |
|
| 提出先 | e-Tax:オンライン(または本店所在地を管轄する税務署) eLTAX:オンライン(eLTAXポータルサイト) |
参考:e-Tax 開始届(法人用)新規(利用者識別番号取得手続きサイト)
参考:eLTAX(地方税ポータルシステム)利用届出(新規)の手続き
また、必要に応じて適格請求書発行事業者の登録申請書(インボイス制度対応)も提出します。
インボイスとは、買い手が消費税の仕入税額控除を受けるために必要な適格請求書のことです。
登録すると課税事業者となり消費税の申告義務が生じるため、主にBtoB取引で発行を求められる場合に検討しましょう。
申請書は本店所在地を管轄する税務署へ提出します(e-Tax推奨)。新設法人は、設立初年度の末日までに申請すれば、設立日にさかのぼって登録を受けられます。
参考: 国税庁 D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)
関連記事:法人化はいつすべき?タイミングを逃さない判断基準と法人化のメリット・デメリットを解説
【1ヶ月以内】会社設立後やること:都道府県税事務所・市町村役場への届出(地方税の手続き)
税務署(国税)への届出とは別に、地方税(法人住民税・法人事業税など)の納付対象として登録するため、自治体への届出が必要です。
提出先は原則として都道府県と市町村の2か所で、東京23区は都税事務所の1か所のみです。
法人設立届出書(都道府県税事務所)
都道府県に対して、会社が設立されたことを知らせる届出です。
地方税の課税台帳に登録され、将来の法人都道府県民税・事業税の申告・納付のベースになります。
| 提出期限 | 会社設立日から1ヶ月以内(※自治体により「15日以内」の場合もあるため事前確認を推奨) |
| 対象 | 設立されたすべての法人 |
| 必要書類 | 履歴事項全部証明書(商業登記簿謄本)のコピー 定款のコピー |
| 提出先 | 本店所在地を管轄する都道府県税事務所(※東京23区内の場合は管轄の都税事務所) |
法人設立届出書(市町村役場)※東京23区内は提出不要
市町村に対して、会社が設立されたことを知らせる届出です。
法人市民税(均等割・法人税割)の課税のために提出します。
| 提出期限 | 会社設立日から1ヶ月以内 |
| 対象 | 東京23区以外の市町村に本店を設立したすべての法人(※東京23区内の法人は提出不要) |
| 必要書類 | 履歴事項全部証明書(商業登記簿謄本)のコピー 定款のコピー |
| 提出先 | 本店所在地を管轄する市町村役場(市民税課・課税課など) |
【設立後すぐから3ヶ月以内】会社設立後にやるべき社内整備
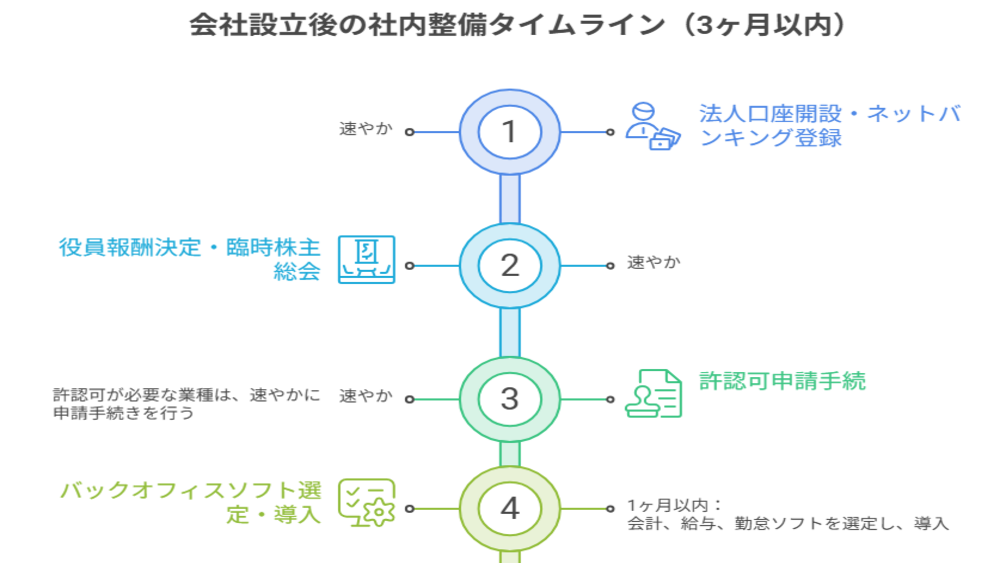
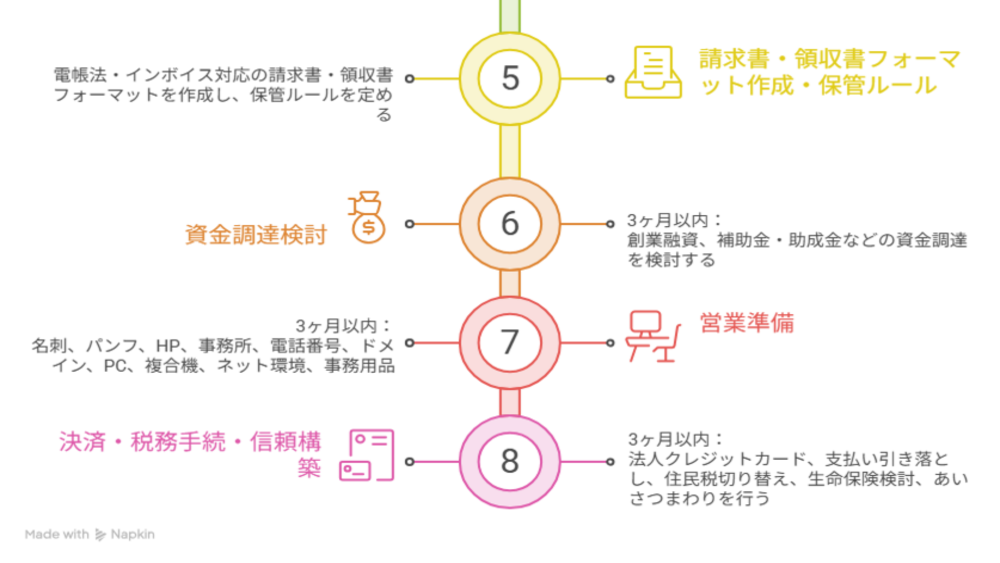 会社設立後3ヶ月を目安に進めたい社内整備は、以下の通りです。
- 法人口座の開設・ネットバンキング登録
- 役員報酬の決定と臨時株主総会
- 許認可の申請手続き(※許認可が必要な業種のみ)
- バックオフィス(会計・給与・勤怠ソフト)の選定・導入
- 請求書・領収書のフォーマット作成と保管ルール(電帳法・インボイス対応)
- 資金調達検討(創業融資、補助金・助成金)
- 営業に必要なものの準備(事務用品の購入やネットの整備)
- 決済・税務の手続きと社内外への信頼構築
法人口座の開設・ネットバンキング登録:速やかに
ポイントは、審査厳格化を見越した同時並行の複数申込です。
法人口座がないと売上回収や支払いが滞るため、最優先で対応します。
近年は開設審査が厳しいため、メガバンク・地方銀行・ネット銀行へ同時に申請しておくと安心です。
銀行によっては法人設立届出書の控え(e-Taxの場合は受信通知)の提示を求められるため、税務署への届出を済ませたら、すぐに口座開設へ動きましょう。
役員報酬の決定と臨時株主総会:速やかに
ポイントは、設立から3ヶ月以内の決定と定期同額給与の厳守です。
税務上、役員報酬は事業年度途中で金額を自由に変更できないルール(定期同額給与)があります。
決定期限は設立から3ヶ月以内で、この期限を過ぎたり途中で変更したりすると経費(損金)として認められず税負担が増える恐れがあります。
創業期の資金繰りの見通しを踏まえて、速やかに決めましょう。
許認可の申請手続き(該当業種のみ):速やかに
ポイントは、無許可営業の回避と事前スケジュール管理です。
不動産業、古物商、飲食店、人材派遣業などは、該当する行政機関から許認可を得なければ事業を開始できません。
申請から許可が下りるまでに数週間〜数ヶ月を要する場合もあるため、物件手配や登記準備の段階から逆算して計画的に進めましょう。
バックオフィス(会計・給与・勤怠ソフト)の選定・導入:1ヶ月以内を目安に
ポイントは自動化できるソフトを導入し、申告漏れや間違いを防ぐことです。
会計
1年分を期末にまとめて処理しようとすると入力漏れや計算ミスが発生しやすく、決算期日に間に合わなくなるおそれがあります。
万が一、2期連続で期限後申告になると、青色申告の承認取り消しという重いペナルティを受ける恐れがあります。
設立後1ヶ月以内に銀行やカードと連携できるクラウド会計(freee、マネーフォワード等)を導入し自動化しておきましょう。
給与
役員報酬や従業員給与の計算では、頻繁に改定される社会保険料率、雇用保険料率、源泉所得税などの天引き計算が必要です。
手計算やExcel管理でなく、初回給与支払いの前に料率が自動で更新されるクラウド給与ソフトを導入し、労務トラブルや税務調査での指摘を防ぎましょう。
勤怠
従業員を雇用した段階でクラウド勤怠管理を導入すれば、打刻データや残業時間の集計が自動化され、給与ソフトへ一括連携できます。
集計ミスや転記漏れを防ぎ、毎月のバックオフィス業務の負担を最小限に抑えられます。
請求書・領収書のフォーマット作成と保管ルール(電帳法・インボイス対応):1ヶ月以内を目安に
取引先に発行する請求書フォーマットを作成し、電帳法に沿ったデータ保存ルールを策定します。
発行する請求書には「取引先名・発行者名・日付・内容・金額」の基本5項目を記載します。
インボイス(適格請求書)として発行する場合は、さらに「登録番号・適用税率・税率ごとの合計額・消費税額」の記載が必要です。
軽減税率の対象品目がある場合は、その旨も記載します。
免税事業者の選択肢もあるため、登録の要否は税理士と相談して決めましょう。
参考:国税庁 D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)
創業融資(日本政策金融公庫等)の検討:3ヶ月以内を目安に
創業融資とは、新しく事業を開始する人や創業間もない事業者を対象とした、事業資金の借入制度のことです。
【創業融資3つのメリット】
- 無担保・無保証人での借入も相談できる
- 実績がなくても申請できる
- 金利が比較的低く設定されている
通常、民間銀行からの借入は決算書などの実績が重視されるため、創業直後は融資を受けるのが困難です。
創業融資は、国の政策金融機関や自治体が主導することで、創業間もない実績のない状態でも利用しやすい仕組みになっています。
創業融資を獲得するには、創業計画書の作成と自己資金の準備が重要です。
同業種の業務経験をアピールし、売上根拠や返済計画の実現可能性を明確に示すことで計画の説得力を高められます。
関連記事:起業する際に考えておきたいポイント
補助金・助成金の検討:3ヶ月以内を目安に
国や地方自治体では、事業者向けに、原則返済不要の事業資金として補助金や助成金の制度が用意されています。
主な助成金・補助金は以下の通りです。
| 管轄 | 名称 | 内容 | |
| 助成金 | 厚生労働省 | キャリアアップ助成金 | パート・アルバイト等の非正規雇用者を正社員に転換した際の支援 |
| 人材開発支援助成金 | 従業員に対する専門的な研修や教育訓練の実施・賃金助成 | ||
| 両立支援等助成金 | 育児休業や介護休業の取得・職場復帰しやすい環境整備への支援 | ||
| 補助金 | 経済産業省 | 小規模事業者持続化補助金 | チラシ・パンフレット作成、Webサイト制作、店舗改装などの販路開拓費用補助 |
| デジタル化・AI導入補助金 | 会計ソフト、ECサイト、顧客管理システム(CRM)などのツール導入費用補助 | ||
| 新事業進出・ものづくり商業サービス補助金 | 新製品・サービスの開発や新事業への進出に必要な設備・システム投資などの補助 |
【補助金・助成金3つのメリット】
- 原則として返済義務がない
- 企業の信頼性や対外的評価が向上する
- 設備投資や雇用環境の整備・拡充に充てられる
ただし、原則として後払い(精算払い)となるため、当面の支払資金はあらかじめ確保しておく必要があります。
補助金・助成金を獲得するには、公募要領に沿った事業計画書の作成と適切な労務管理の徹底が重要です。
自社の事業内容や採用計画に合った制度を選定し、提出書類の準備や労働環境の整備を余裕をもって進めましょう。
関連記事:補助金申請の流れを解説!不採択を回避し設備投資を成功させるポイントを公開
営業に必要なものの準備(事務用品の購入やネットの整備)
会社設立後の届出や申請が完了したら、本格的に事業を運営・営業するための基盤を整えていきます。
顧客獲得に向けた販促ツールや、日々の業務に不可欠な通信・オフィス環境の準備に必要なものは以下の通りです。
- 名刺、パンフレット作成
- ホームページ作成
- 事務所の賃貸契約
- 電話番号、ドメイン取得
- PC、複合機、ネット環境整備
- 事務用品の購入
名刺・パンフレットの作成
挨拶回りや営業活動に直結する必須ツールです。
社名・ロゴ・役職・問い合わせ先・WebサイトURLなどを盛り込みます。
印刷会社の納期を考慮し、営業開始日に間に合うよう早めにデザイン・注文を行いましょう。
ホームページ(Webサイト)の作成
取引先や銀行からの信用を得るための会社の顔です。
最初は会社概要・事業内容・問合せフォームを備えた数ページのシンプルな構成でも問題ありません。ドメイン取得と並行して制作を進めましょう。
事務所の賃貸契約
賃貸物件を本店所在地として登記する(本店を移す)場合、事前に「法人利用・登記可」の契約であるか確認が必須です。
開業初期のコストを抑える観点では、レンタルオフィスやバーチャルオフィスも活用できます。
電話番号・ドメインの取得
企業の信頼性を高めるためにも、固定電話番号(03や045など、または050等のIP電話)と独自ドメイン(例:info@〇〇.co.jp)を取得します。
ドメインはホームページや公式メールアドレスに使用するため、社名決定後早めに確保しましょう。
PC・複合機・ネット環境整備
業務に耐えうるセキュリティ対策(ウイルス対策ソフトの導入など)と、十分な通信速度を持つ光回線等の開通が必要です。
複合機やPCの初期費用を抑えるためには、リース契約や中古品の活用も有効です。
事務用品の購入
文房具、デスク、チェア、角2・長3封筒など、日々の業務に必要な物品を揃えます。
法人向けのオフィス用品通販サイト(アスクルやカウネット等)に登録しておくと、購入の手間や経理処理を一元化できて効率的です。
決済・税務の手続きと社内外への信頼構築
設立登記後は、各種決済の法人口座変更や税金・保険などの管理体制も整えていきましょう。
さらに取引先への挨拶回りも行い、社内外の信頼関係を築いておくと、今後の事業運営がスムーズに進みます。
- 法人クレジットカードの申し込み
- 各種支払いの引き落とし手続き
- 個人住民税の切り替え
- 法人保険(生命保険)の検討
- 挨拶回り
法人クレジットカードの申し込み
個人カードとの混用を防ぎ、経理処理を効率化するのに役立ちます。
設立直後は与信審査が通りにくいため、新設法人向けのカードや、デビットカード・プリペイド型の法人カードも選択肢に入れて準備しましょう。
各種支払いの引き落とし手続き
事務所の家賃、光熱費、通信費などの口座振替設定を進めます。
手続き完了までに1〜2ヶ月ほどかかる場合があるため、口座開設後は速やかに申請し、それまでは振り込みやクレジットカード決済で支払い漏れを防ぎましょう。
個人住民税の切り替え(普通徴収から特別徴収へ)
社長自身や従業員が個人で納めていた住民税(普通徴収)を、会社が給与から天引きして納める特別徴収に変更します。
市区町村へ、特別徴収への切替申請書を提出する必要があるため、遅滞なく進めましょう。
法人保険(生命保険)の検討
経営者の万が一に備えるリスク管理や、慶弔金規程・退職金の準備として法人保険を検討します。
事業内容や資金繰りに合ったプランを選び、補償内容とキャッシュフローのバランスを見極めることが重要です。
挨拶回り(取引先・関係者への報告)
設立のご報告と日頃の感謝を伝えるため、名刺や案内状を持参・送付します。
今後の取引や紹介につながる重要な機会となるため、タイミングを逃さず丁寧かつ迅速に対応しましょう。
会社設立後にやることに関する質問(FAQ)
会社設立後にやることに関して、多くの方が抱く疑問や勘違いしやすいポイントをQ&A形式でまとめました。
Q1:設立後、最も期限が厳しい(遅れるとリスクが大きい)手続きは何ですか?
A:年金事務所への社会保険手続き(5日以内)と税務署への各種届出(1〜3ヶ月以内)です。
特に、青色申告の承認申請書は、設立から3ヶ月以内に提出しないと、初年度は欠損金の繰越控除などの優遇が受けられません。
第1期が3ヶ月未満で終わる場合は、その事業年度の末日の前日が期限です。
設立完了後は、まず税務署・年金事務所への届出を最優先で対応しましょう。
Q2:法人口座の開設にはどれくらい時間がかかりますか?
A:申請から開設まで、2週間〜1ヶ月程度かかるのが一般的です。
近年、金融機関のコンプライアンス強化により法人口座の審査は厳格化されています。
登記が完了したら、法人設立届出書の提出とあわせて速やかに申し込みましょう。
メガバンクだけでなく、ネット銀行や地元の信用金庫にも並行して申し込むのがポイントです。
Q3:会社設立後に個人名義で購入した備品や経費は経理処理できますか?
A:設立準備にかかった費用は、創立費・開業費として法人経費に計上できます。
設立前に支払った定款認証手数料や印紙代は創立費、設立後から事業開始までに支払った広告宣伝費や名刺作成代などは開業費として、繰延資産に計上できます。
なお、パソコンや備品は、金額に応じて消耗品費や固定資産(減価償却資産)として処理します。
個人名義の領収書やカード明細は大切に保管し、設立後に、会社が立て替え分を精算する形で処理しましょう。
Q4:自分ひとりの会社(一人社長)でも社会保険への加入は必須ですか?
A:役員1人の会社でも社会保険(健康保険・厚生年金)への加入が法律上義務付けられています。
個人事業主とは異なり、法人は社長1人のみであっても強制適用事業所となります。
設立から5日以内に、年金事務所へ、健康保険・厚生年金保険 新規適用届を提出する必要があります。
ただし、役員報酬を0円と設定している期間は、加入対象外です。
Q5:個人事業主から法人化した際、個人時代のインボイス登録はどうなりますか?
A:個人事業主のインボイス登録を取り消し、新法人で改めて登録申請を行う必要があります。
個人事業主時代の登録番号(T+13桁)は法人へ引き継ぎできません。
税務署へ、適格請求書発行事業者の事業廃止届出書を提出したうえで、新法人名義で適格請求書発行事業者の登録申請書を新たに提出しましょう。
まとめ:チェックリストを活用して漏れなく設立後の手続きを進めましょう
会社設立後は、期限厳守の手続きと社内整備を同時進行で計画的に進める必要があります。
手続きの遅れで税制上の優遇措置を逃したり、事業のスタートにつまずいたりすることのないよう、優先順位を明確にして進めましょう。
とはいえ、
「本業の準備で忙しく、各種届出や書類作成まで手が回らない」
「どの申請が自社に必要なのか判断がつかない」
という方も多いのではないでしょうか。
税理士法人Farrow Partnersでは、会社設立手続きのサポートはもちろん、設立直後の税務・労務のアドバイス、最適な資金調達の提案まで承っております。
会社設立でお悩みの際は、ぜひお気軽にお問い合わせください。
お問い合わせ|横浜市都筑区の税理士法人Farrow Partners(ファローパートナーズ)