

経営・管理
設備投資の判断基準は?失敗しないための5つの指標と計算シミュレーションを解説
「設備投資をしたいが、判断基準がわからず実行に踏み切れない」
「感覚的な判断ではなく、誰もが納得する客観的な基準で投資の妥当性を証明したい」
とお悩みではありませんか。
そこで本記事では、設備投資の判断基準として使われる主な5つの評価指標や、目的別の使い分け、設備投資計画を実行に移すための稟議書の作り方まで詳しく解説します。
得た知識を活用すれば、限られた経営資源を確実なリターンに繋げる最適な投資判断ができるはずです。
税理士法人Farrow Partnersでは、設備投資の判断基準に関する相談も承っております。
お気軽にご相談ください。
お問い合わせ|横浜市都筑区の税理士法人Farrow Partners(ファローパートナーズ)
設備投資の判断基準の明確化が求められる背景
 一般財団法人建設物価調査会等の調査によると、深刻な人手不足を背景に、省力化や合理化のための設備投資に対する企業の意欲は高い水準にあります。
しかし一方で、実際に投入できる額は減少傾向にあり、投資の実行時期を後ろ倒しにせざるを得ないなど、多くの企業が実行に苦戦しています。
参考:一般財団法人建設物価調査会 設備投資トレンドレポートより
ただ、多くの企業が設備投資を課題にあげているにもかかわらず、意思決定の現場では、社長の直感といった属人的な判断軸が散見されます。
楽観的な予測に基づいて投資をすれば、回収に失敗した場合、手元資金が急速に無くなって倒産に直結するかもしれません。
投資の失敗で財務体質が悪化すると、必要な設備投資に原資や融資枠が回せなくなり、結果的に企業の競争力がさらに低下します。
限られた経営資源の中で経営を行わなければならないため、過去の勘や経験に頼った感覚的な投資は企業にとって大きなリスクです。
そこで今、誰もが納得できる客観的な判断基準を社内に浸透させ、投資の妥当性を論理的に証明することが求められています。
設備投資を計画する上で押さえるべき大前提の考え方
設備投資は企業の成長に不可欠ですが、リスク管理を誤れば経営状態を悪化させる要因にもなります。
そこで、設備投資を計画するうえで前提となる2つの考え方を解説します。
資金繰り(キャッシュフロー)に悪影響を及ぼさないこと
設備投資は多額の資金が固定化するため、投資後の資金繰りが悪化しないようなキャッシュフロー管理が欠かせません。
減価償却費を含めた実質キャッシュインと、借入返済や追加の運転資金増によるキャッシュアウトの整合性を厳格に確認しましょう。
投資稼働期における一時的な流動性低下や売上の下振れが起きても、財務的に余裕が持てる計画にしておかなければなりません。
将来の売上予測と外部・内部環境の妥当性について
投資効果の前提となる売上予測は、客観的エビデンスに基づく根拠が不可欠です。
市場動向や競合変化などの外部環境と、自社の生産能力や人員等の内部環境を分析し、予測の実現可能性を検証します。
PEST分析やシナリオ分析(標準・悲観・楽観)を用い、ダウンサイドリスク発生時でも投資が成立するか検証する必要があります。
これらの大前提を踏まえ、次に重要となるのが具体的な費用対効果(収益性)の検証です。
次章で、投資資金を上回るリターンが得られるかを評価する計算手法と、その数値を用いてどのように投資妥当性を分析するのか見ていきましょう。
設備投資の判断に使う主要な5つの評価指標
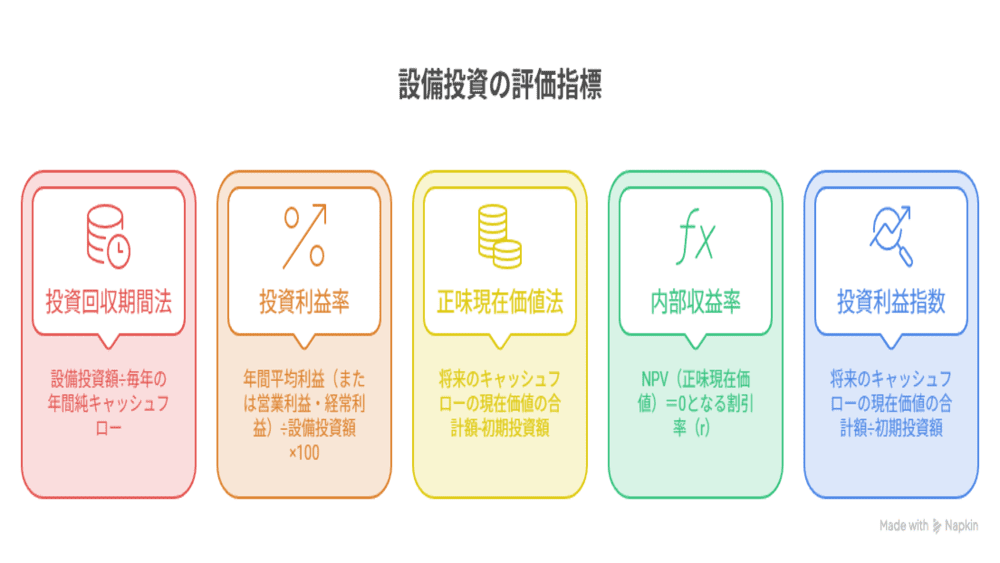 設備投資の妥当性を客観的に測るためには、単一の視点だけでなく、投資の規模や回収スピード、利益率などに合わせた複数の指標を使い分けることが重要です。
本章では、実務で一般的に活用される主要な5つの評価指標について、それぞれの計算式や特徴、計算で出た数値に基づく投資可否の判断基準をご紹介します。
①投資回収期間法(Payback Period)
投資した資金が何年(または何ヶ月)で回収できるかを算出しており、シンプルで幅広く利用されています。
計算式【設備投資額÷年間純キャッシュフロー】
特徴
- 安全性を最優先で確認したい場合に有効(例:まずは何年で元が取れるか?)
- 計算が容易で社内稟議でも直感的に理解されやすい。
- 回収期以降の収益性や、インフレや金利といった貨幣の時間的価値が考慮されないデメリットがある。
判断基準
- 一般機械やITツールなどは3年以内、大型プラントなどは5年〜7年以内が一般的な合格ライン。
- 回収期間が短い場合は、投資資金が早く回収できるため、資金繰りのリスクが低く安全性の高い投資と判断できる。
- 5年や7年を超えるなど期間の数値が大きい場合は、回収までの間に設備の故障や市場環境の激変リスクがあるため再検討が必要。
②投資利益率(ROI/経常利益ベース)
投下した資本に対して、年間でどれだけの利益を生み出せるかを測る、効率性重視の指標です。
計算式【年間平均利益(または営業利益・経常利益)÷設備投資額×100】
特徴
- 社内の他のプロジェクトや他部門との投資効率を比較しやすい点がメリット。
- 利益ベースの計算のため、キャッシュフローの動きが見えにくいのが注意点。
判断基準
- 最低でも10%以上、15%や20%を超えていれば、投資効率が良好だと判断できる。
- 5%未満など低い場合、銀行預金の金利や他の一般的な事業投資の利回りと大差ないため、リスクをとって設備投資をする合理性が薄れる。
③正味現在価値法(NPV)
将来得られるキャッシュフローを現在の価値に割り引き、そこから初期投資額を差し引いて投資の純粋なプラス価値を算出する高度な指標です。
計算式【将来のキャッシュフローの現在価値の合計額-初期投資額】
特徴
- 貨幣価値は将来よりも現在の方が高い、という経済の原則を考慮できるため、理論的に優れている計算方法とされる。
- 数年〜十数年にわたる大規模な設備投資の可否を決定する際に欠かせない指標。
判断基準
- 計算で算出される値が0円より大きいと、投資する価値があるとみなされる。
- プラスになる値が大きいほど、企業価値を大きく増やす投資案件であり、実行すべき強力な根拠になる。
- 複数の案がある場合は、この計算で算出される金額が、最も高いものを選ぶのが基本。
- 値がマイナスの場合は、企業価値を毀損するため投資を見送るのが基本。
④内部収益率(IRR)
投資金額に対して、年間平均で何%のリターン(利回り)が見込めるかを算出する、収益率重視の指標です。
計算式【NPV(正味現在価値)=0となる割引率(r)】
特徴
- 金額ではなく、%で表される利回りで算出されるため、規模の異なる投資案件同士でも収益性を直接比較しやすい点がメリット。
- 現在と将来で貨幣価値が変わることを考慮した、精緻な分析が可能。
判断基準
- 算出された数値が、あらかじめ設定したハードルレート(目標利回りや資金調達コスト)を上回っていれば、投資価値があると判断できる。
- ハードルレートを大きく超えているほど収益性が高く、優先的に投資すべき案件になる。
- ハードルレートを下回る場合は、資金調達コストを賄えないため投資を見送るのが基本。
⑤収益性指数(PI)
投下した資金(初期投資額)1円あたり、将来いくらのキャッシュフロー(現在価値)を生み出せるかという、投資効率を測る指標です。
計算式【将来のキャッシュフローの現在価値の合計額÷初期投資額】
特徴
- NPVと同様に、貨幣の時間的価値を考慮しつつ、投資規模に対する効率性を可視化できる。
- 投資予算に上限があり、限られた資金で最大の成果を出したい場面で有効な指標。
判断基準
- PI>1.0であれば、投資額以上の価値を生み出すため、投資価値ありと判断できる。
- 値が大きいほど投資効率が高く、1.2や1.5などの高い数値を示す案件はより優先的に採択すべき。
- PI<1.0(1.0未満)の場合は、投入資金に対して得られる価値が下回るため、投資見送りという判断になる。
参考:独立行政法人 中小企業基盤整備機構 ビジネスQ&A 設備投資計画における採算性の計算方法について教えてください。
【目的別】設備投資の判断基準の使い分け
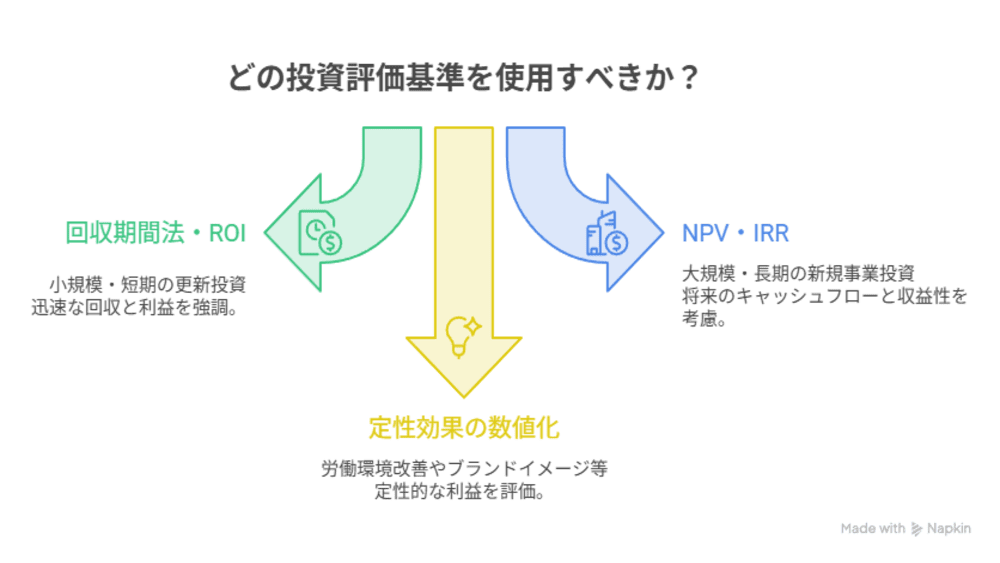 設備投資は、既存設備の老朽化による買い替えから、将来を見据えた大規模な新工場建設まで性質はさまざまです。
投資の規模や期間、そして得られる効果の性質に合わせて、適切な評価指標を使い分けて検討する必要があります。
ここでは、具体的なシチュエーションごとの判断基準の選び方と評価例、数値化が難しい効果の扱い方を解説します。
小規模・短期の更新投資の場合
既存の機械の修理・部品交換や、比較的小規模なITツール・省力化機器の導入などでは、投資回収期間法、ROI(投資利益率)の組み合わせが適しています。
小規模な投資に対して、NPVやIRRのような複雑で高度な計算を行うのは、手間がかかる割にメリットが薄いためです。
小規模・短期の更新投資の場合は、
- 何年で元が取れるか(回収期間)
- どれくらい利益効率が良いか(ROI)
の2点を示せば、役員や決裁者へ十分な根拠として伝わります。
老朽化した旋盤(工作機械)を買い替えるケース
機械の老朽化によるメンテナンス費用増加を抑えるため、500万円で同等スペックの旋盤に更新するとします。
投資額は500万円、電気代節約・修繕費削減で年間250万円のコストカットができるとします。
【計算】
回収期間=500万円÷250万円/年=2.0年
ROI(投資利益率)=(250万円÷500万円)×100=50%
一般的に製造業などの設備投資では、回収期間3〜5年以内が判断基準になりますが、このケースは2年で回収できるため安全性が高い評価になります。
また、ROIが50%というのは、投資した500万円に対して、毎年半分(50%)のリターンを得られることを意味します。
3年目以降は年間250万円のコスト削減効果がそのまま純利益相当として残るため、着実な経営改善になる優良な投資と判断できます。
出荷部門への小型自動梱包機の導入
作業効率を上げ、手作業による残業代や人員コストを削減するために500万円の機器を導入するとします。
投資額は500万円、作業時間短縮による人件費削減で年間120万円のコストカットができるとします。
【計算】
実質年間削減額=120万円(人件費削減)−50万円(維持費・専用資材費)=70万円/年
回収期間=500万円÷70万円/年=7.1年
ROI(投資利益率)=(70万円÷500万円)×100=14.0%
(※耐用年数5年の場合:5年間の実質削減額350万円−投資額500万円=▲150万円の赤字)
年間120万円という人件費削減額だけを見ると判断に迷いますが、維持管理費を含めて計算すると導入を見送るべき案件だと分かります。
メンテナンス費や専用資材代などの運用コスト(年間50万円)を考慮すると実質削減額は70万円にとどまり、回収期間は7.1年になります。
機器の耐用年数(5年)を超えても投資額を回収できず、最終的に150万円の損失が発生する計算になります。
表面的な削減効果だけでなく、実質キャッシュフローと耐用年数で計算すると、本案件は実行すべきではないと評価されます。
大規模・長期の新規事業・プラント投資の場合
数千万円から億単位の資金を投じる新工場の建設、多額の初期費用がかかるDX・自動化システムの導入などでは、NPV(正味現在価値)やIRR(内部収益率)を用いた評価が適しています。
投資回収に5年〜10年以上かかり、将来のキャッシュフローが変動するリスクが高い投資では、インフレや金利の変化などの将来リスクを加味する必要があります。
そこで、NPVやIRRを用いて、将来得られるリターンを現在の価値に換算し、その投資が中長期的に企業の経済的価値をプラスにするものかを評価します。
受注増に対応するための新工場建設および新規生産ラインを導入するケース
生産能力の増強と新市場開拓を目的に、3億円を投じて新工場と最新の生産ラインを一式導入するとします。
投資額は3億円、稼働期間は10年、割引率(ハードルレート)は5.0%とします。
年間創出キャッシュフローが、1〜3年目は3,500万円/年、4〜10年目が5,500万円/年となり10年間で合計4億9,000万円とします。
【計算後の数値/以下と仮定】
回収期間(単利換算):約6.6年
NPV(正味現在価値):約7,020万円(>0)
IRR(内部収益率):約9.2%(>ハードルレート5.0%)
10年間の単純キャッシュフロー合計の4億9,000万円という数値だけを見ると、判断に迷う可能性があります。
しかし、貨幣の時間的価値(割引率5.0%)を加味して現在価値に引き直すと、投資の妥当性が明確になります。
NPVが7,020万円でプラス、IRRも基準値5.0%を上回るため、今回のケースでは、将来の需要変動リスクを考慮しても優良な投資と判断できます。
定性効果(労働環境改善・ブランドイメージ等)の数値化のコツ
設備投資の中には、以下のような、金額に換算しにくい定性効果を目的とするものもあります。
- 作業者の負担軽減(労働環境の改善)
- 安全性の向上
- 企業のブランドイメージアップなど
具体的には、重量物のハンドリング作業を補助するアシストスーツやパワーアシスト設備の導入、製造現場の空調設備やクリーン化システムの刷新などがあります。
導入する目的は、作業者の身体的負担軽減や腰痛等の労働災害防止、快適な労働環境の維持や離職率の低下です。
しかし、これらは単純に数値化するのが難しく、評価指標に落とし込むためには、以下のようなアプローチが必要になります。
①コスト削減効果へ置き換える
労働環境の改善による離職率の低下を、採用費や新人教育にかかるコストの削減額(年間〇〇万円)に置き換えて試算に組み込みます。
②生産性・稼働率への換算
安全性や作業負荷の軽減は、不良品ロスの削減や稼働時間向上を算出してキャッシュフローに反映させます。
これらの数値が良くなれば、施策が作業者の疲労度を下げ、集中力維持に貢献していると評価できます。
③リスク回避コストとして評価する
安全設備の導入や老朽化対策は、万が一事故や大故障が発生した際に被る業務停止損害・賠償リスクを回避するためのコストととらえます。
設備投資計画を実行させる稟議書の作り方
 ここまでは、設備投資の判断基準となる代表的な指標や、その使い分けをみてきました。
ただし、仮に優れた投資計画を作成できても、経営陣の承認を得られなければ設備投資は実現しません。
そこで本章では、経営層の疑問や不安を先回りしてクリアし、決裁率を高める稟議書の作り方を解説します。
懸念されることを先回りして数値化する
経営陣が懸念するのは、投じた資金をいつ回収できるか、という投資回収期間です。
そのため、月ごとのキャッシュフロー推移をもとに、最悪のシナリオでも何ヶ月(何年)で資金を回収できるかを事前に数値化して明示します。
さらに、確実に承認を得るには、単に投資効果を語るだけでなく、現状放置で生じる突発停止・保全費増加・不良コストなどの損失も、明確に金額化する必要があります。
投資しない場合に毎年いくらの損失が増加するか、法令対応の遅れによる生産停止リスクなど、投資しないリスクも明示しましょう。
役員が懸念する回収期間と最悪のシナリオを先回りして提示し、財務数値で示すことで、今すぐ投資すべき必然性を論理的に納得させられます。
比較できる案を提示する
稟議の通過率を高めるには、フル更新案、部分更新案、現状維持案の3案を提示し、選択肢を提供しましょう。
あわせて、効果予測の前提条件や不確実性も包み隠さず開示します。
リスクを正直に提示した上で、回収ルートの変更やリスクヘッジ策まで明記することで、提案の客観性と信頼性が一気に高まります。
経営陣は単なる成功の約束ではなく、リスクがコントロールされているかを重視します。
透明性の高い比較提案を行うことが、役員会でのスムーズな合意形成につながります。
数値だけでなく戦略的ストーリーを伝える
優れた稟議書には、財務数値だけでなく、現場課題や中長期ビジョンを繋ぐストーリーが必要です。
不良発生率の抑制やQCD(品質・コスト・納期)改善といった定性効果を数字の背景として言語化し、投資の戦略的意味合いを伝えます。
また、設備の経済的寿命や今後のメンテナンス・更新計画と紐づけ、なぜ今この投資なのかという時間軸の整合性を示します。
財務データの客観性と現場の熱量、戦略的ストーリーが合わさった時、経営層は将来の成長を描けるようになり、確信を持って決裁を下せるようになります。
設備投資実行後の事後評価の仕方
 設備投資は、稼働を開始した時点で終了するわけではありません。
初期の想定通りに投資効果が得られているかを検証し、計画と実績のギャップを正しく把握する事後評価が不可欠です。
企業の持続的な成長と資本効率の向上を図るためには、投資後まで見据えた管理体制を構築しておく必要があります。
本章では、設備投資実行後における効果検証のプロセスやPDCAの回し方、次回投資へのフィードバック手法を解説します。
計画と実績の差異分析
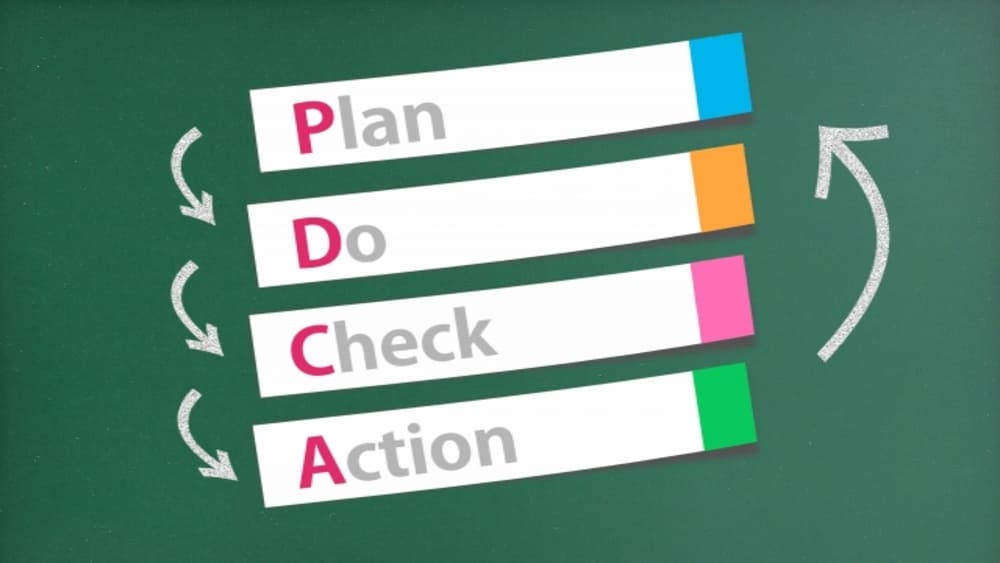
事後評価では、事前に設定した目標(KPI)と実際の成果を定期的に測定し、PDCAサイクルを回すことが重要です。
Plan(計画)
稟議時に算出した、設備稼働率、不良率低減幅、コスト削減額、増収額などの評価軸と数値を明確に設定します。
Do(実行)
稼働後の運用データおよび財務データを定常的に収集します。
Check(評価・差異分析)
定期的に、稼働率、生産性、維持保全費、創出キャッシュフローの実績値を集計し、計画値との差異を把握します。
単に達成・未達成を判定するだけでなく、なぜ下振れたのか(設備トラブル、市場需要の停滞、人員熟練度の不足など)の原因を定量的に分析します。
Action(改善措置)
計画を下回っている場合は、稼働率向上のためのオペレーション改善や追加の生産対策、メンテナンス計画の見直しなどのリカバリー策を講じます。
次回の投資判断への繋げ方
事後評価の大きな目的は、個別案件の成否判定にとどまらず、組織全体の投資判断力と事業計画の精度を向上させる点にあります。
まずは稟議段階で提示された売上予測や需要見込み、コスト削減効果の前提条件が妥当だったかを検証しましょう。
過度に楽観的な予測になっていた場合は、次回の投資案件でシナリオ分析や割引率の設定基準などの評価モデルを見直すルールを設ける必要があります。
また、成功・失敗の要因と分析結果はナレッジとして社内に蓄積・共有しましょう。
そうすれば、次回同じような設備投資を行う際の妥当性検証がスムーズになり、投資判断の質を組織的に引き上げることができます。
設備投資に活用できる税制や補助金
 設備投資を検討する際には、中小企業投資促進税制や各種の補助金制度を積極的に活用してみましょう。
中小企業投資促進税制とは、中小企業者が機械や装置などの対象設備を取得等した際、特別償却または税額控除を選択適用できる制度です。
利用する場合、取得価額の30%の特別償却または7%の税額控除を選択適用できます。
ただし、税額控除を選択できるのは、個人事業主および資本金3,000万円以下の法人に限られます。
資本金3,000万円超の中小企業者等は、特別償却のみの適用となる点に注意が必要です。
またものづくり補助金やデジタル化・AI導入補助金などの公的支援を組み合わせることで、初期負担を大きく軽減できます。
ただし、これらの制度には対象となる設備の要件や事前の申請手続きが定められているため注意が必要です。
これまで解説した客観的な評価指標を用いることは、補助金申請における事業計画の説得力を高めることにも直結します。
節税や補助金をうまく活用しながら投資対効果を最大化できる、賢いキャッシュフロー計画を組み立てましょう。
参考:国税庁 No.5433 中小企業投資促進税制(中小企業者等が機械等を取得した場合の特別償却又は税額控除)
関連記事:補助金申請の流れを解説!不採択を回避し設備投資を成功させるポイントを公開
まとめ:客観的な設備投資の判断基準が企業の持続的な成長を実現する
設備投資を成功させるためには、過去の勘と経験に頼った感覚的な判断を排除し、投資回収期間法をはじめとする客観的な評価指標を使い分けることが不可欠です。
さらに、財務数値と戦略的なストーリーを組み合わせることで、経営陣や取締役会を納得させる説得力の高い稟議書を作成できるようになります。
限られた経営資源を確実なリターンへと結びつけるためには、正しい判断基準に基づく意思決定が何よりも重要です。
税理士法人Farrow Partnersでは、貴社の現状や投資計画に合わせた、設備投資の判断基準に関する無料相談を承っております。
アドバイスを受けたい、客観的な基準を取り入れて精度を高めたい、とお考えの財務担当者様は、ぜひお気軽にお問い合わせください。
お問い合わせ|横浜市都筑区の税理士法人Farrow Partners(ファローパートナーズ)