

資金繰り・資金調達
自社に合う資金調達の種類とは?事業フェーズ・希望時期・金額で見つける最適解
「そもそもどのような資金調達の種類があるかわからない」
「自社に一番有利で安全な資金調達の種類が知りたい」
とお悩みではありませんか。
資金調達にはさまざまな選択肢があり、それぞれの特徴や金利、獲得難易度や調達スピード、審査難易度は大きく異なります。
そこで本記事では、資金調達方法の全体像や各手法の比較、創業期・成長期・緊急時など状況に応じてどの資金調達を選ぶべきか解説します。
読み進めることで、自社の事業フェーズや必要金額、調達希望時期に合った選択肢がわかります。
次の一歩を踏み出す判断材料としてご活用ください。
税理士法人Farrow Partnersでは、資金調達の種類に関する相談も承っております。
お気軽にご相談ください。
お問い合わせ|横浜市都筑区の税理士法人Farrow Partners(ファローパートナーズ)
資金調達の4種類
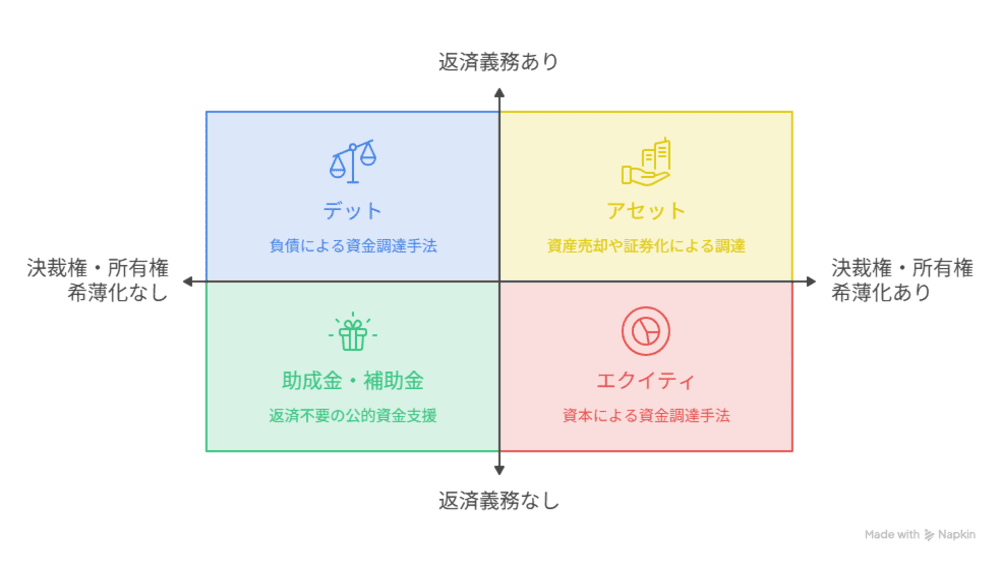 資金調達の種類は、「返済義務とコストの性質」と「経営権や資産の所有権への影響」で分類すると以下の4種類に分けられます。
- デット・ファイナンス(負債)
- エクイティ・ファイナンス(資本)
- アセット・ファイナンス(資産)
- 助成金・補助金
それぞれの概要、具体的な手法、メリット・デメリットをみていきましょう。
デット・ファイナンス(負債)
デット・ファイナンスとは、銀行などの金融機関から資金を借り入れ、将来的に元本と利息を返済する調達方法です。
主な手法には銀行融資、日本政策金融公庫の各種融資、ビジネスローンなどが含まれます。
| メリット | デメリット |
|
|
エクイティ・ファイナンス(資本)
エクイティ・ファイナンスとは、投資家やベンチャーキャピタル(VC)などに対して新株を発行し、事業資金を調達する方法です。
| メリット | デメリット |
|
|
アセット・ファイナンス(資産)
アセット・ファイナンスとは、企業が保有している不動産、売掛金、有価証券、機材などの「資産」を活用・売却して現金を調達する方法です。
代表的な手法には、売掛債権を専門業者に売却して期日前に現金化するファクタリングや、保有不動産を売却して現金を得つつ賃貸として使い続けるセール&リースバックなどがあります。
| メリット | デメリット |
|
|
助成金・補助金
助成金・補助金とは、国や地方自治体、公的機関から支給される返済不要の事業支援金です。
主なものには、中小企業庁のデジタル化・AI導入補助金や小規模事業者持続化補助金、厚生労働省のキャリアアップ助成金があります。
| メリット | デメリット |
|
|
資金調達の種類①デット・ファイナンス
 デット・ファイナンスの特徴は、会社の信用・将来の事業キャッシュフロー(返済能力)を担保にして、経営権を手放さずに資金を得る点にあります。
この調達は負債(借入金や社債の発行)を伴うため、将来的な返済義務が発生する資金調達方法になります。
デット・ファイナンスの主な5つについて、利用が適している事業フェーズ・調達希望時期・必要な金額や、金利・獲得難易度を解説します。
日本政策金融公庫の創業融資
政府系金融機関の日本政策金融公庫が提供する、創業期や中小企業の資金繰りを支援するための融資制度です。
特徴は、実績のない創業期でも、無担保・無保証人・低金利で資金調達できる点にあります。
決算実績がない状態でも、実現性の高い創業計画書と一定の自己資金を用意できれば、大型の資金調達ができるため、民間銀行からの実績評価が得られにくいスタートアップや低金利で長期的な運転資金を確保したい場合に適します。
ただし、自己資金の準備や過去の支払実績が厳しく審査されるため、即日の資金確保や未経験分野での創業時の資金獲得には不向きです。
| 利用が適している事業フェーズ | 創業前〜創業後おおむね7年以内(税務申告2期未了の場合は利率特例の対象) |
| 調達スピード | 遅い(申請から着金まで約1ヶ月〜1.5ヶ月) |
| 必要な金額規模 | 数百万円〜数千万円/最大7,200万円(うち運転資金4,800万円)まで |
| 金利 |
|
| 難易度 | 中程度(創業期向けでハードルは下がるが、実現性の高い創業計画書と一定の自己資金の準備が重要) |
関連記事:創業融資とは?事業を最速でスタートさせるための資金調達の秘訣を徹底解説
信用保証協会付き融資(自治体制度融資など)
自治体・金融機関・保証協会の3者が連携し、信用保証協会が公的保証人となることで実績のない中小企業でも、民間金融機関からの融資を受けやすくする仕組みです。
特徴は、保証料が金利とは別でかかる点と、関係機関が多い分、審査の手間や提出書類が多くなる点です。
民間銀行からの単独融資(プロパー融資)を受けることが難しく、長期的に安定した経営資金や設備資金を低コストで確保したい場合に適します。
ただし、3者による審査や書類提出の手間がかかるため、即日などの急ぎの資金調達や急激な業績悪化時の緊急対応には不向きです。
| 利用が適している事業フェーズ | 創業期〜成長期・安定期(単独でのプロパー融資審査に通りにくい中小企業) |
| 調達スピード | 遅い(申請から着金まで約1ヶ月〜2ヶ月) |
| 必要な金額規模 | 数百万円〜数千万円(自治体の制度融資や保証枠に応じて最大数億円まで対応) |
| 金利 | 低金利〜中程度(保証料が発生) |
| 難易度 | 低〜中(保証協会の審査は厳しいが銀行の審査は通りやすい) |
参考:東京都の制度融資|東京都 産業労働局 令和8年度東京都中小企業制度融資要項(6月25日改定版)
関連記事:創業融資の必要書類リスト!二度手間を防ぎ融資獲得に繋がる効率的な準備ポイントを解説
マル経融資(商工会議所等の推薦による無担保・無保証融資)
商工会議所や商工会の推薦を受けて、日本政策金融公庫から無担保・無保証人で融資を受ける小規模事業者向けの公的融資制度です。
特徴は、公的融資の中でもトップクラスの超・低金利であり、保証人や担保を一切用意せずにまとまった資金を調達できる点にあります。
経営改善に取り組みながら、金利負担を極力抑えて運転資金や設備資金を準備したい個人事業主や小規模事業者に最適です。
ただし、事前に原則6ヶ月以上の経営指導を受ける必要があるため、直近で急ぎの資金が必要な場合の調達には不向きです。
| 利用が適している事業フェーズ | 小規模事業者の既存期(半年以上の経営指導を受けられる既存事業者) |
| 調達スピード | 遅い(最短でも2ヶ月〜4ヶ月)原則6ヶ月以上の経営指導を受けることが必須条件 |
| 必要な金額規模 | 最大2,000万円まで(別枠での特別措置が適用される場合もある) |
| 金利 | 低金利(1%台前半) |
| 難易度 | 低〜中程度(商工会議所の経営指導員から推薦がもらえれば通過率は高い) |
参考:日本政策金融公庫 マル経融資(小規模事業者経営改善資金)
銀行・信用金庫のプロパー融資
信用保証協会などの第三者機関を挟まず、銀行や信用金庫が直接自社のリスクで資金を貸し付ける融資手法です。
特徴は、保証料が一切かからず低コストで調達できる点と、金融機関から最上級の信用を得ている証になる点です。
過去数期の決算実績が良好で財務基盤が安定しており、事業拡大や大型設備投資に向けて数千万円〜数億円規模を調達したい企業に適します。
ただし、過去の業績や財務状況が厳しく審査されるため、赤字決算の企業や創業直後で実績がない企業の資金獲得には不向きです。
| 利用が適している事業フェーズ | 安定期〜拡大期(数期連続で黒字実績があり、信用実績が豊富な既存事業者) |
| 調達スピード | 中程度〜早い(約2週間〜1ヶ月) |
| 必要な金額規模 | 数千万円〜数億円規模(企業の信用力や事業規模に応じて制限なし) |
| 金利 | 低金利(約1.0〜3.0%) |
| 難易度 | 高い(実績がある既存事業者向け) |
関連記事:会社の資金繰りが厳しいときに取るべき対応策!資金調達の種類も解説
ビジネスローン
消費者金融や信販会社、民間銀行が提供する、スコアリング(自動審査)を用いたスピード特化型の事業者向け融資です。
特徴は、面談や詳細な事業計画書の提出が原則不要で、財務データを基に機械的な審査が行われ即座に資金化できる点にあります。
売掛金の回収遅れによる一時的な資金ショートや、公的融資の着金待ちにおける急なつなぎ資金を数日内に手当てしたい場合に適します。
ただし、金利設定が年5.0%〜18.0%と非常に高いため、中長期的な資金手当てや金利負担を抑えたい調達には不向きです。
| 利用が適している事業フェーズ | 全フェーズ対応(緊急で現金を確保したい企業や、一時的なつなぎ資金を求める事業者) |
| 調達スピード | 早い(最短即日〜数日) |
| 必要な金額規模 | 数十万円〜数百万円(上限は500万〜1,000万円程度が一般的) |
| 金利 | 高利(約5〜18%) |
| 難易度 | 低い(スコアリング審査をクリアできれば審査通過しやすい) |
資金調達の種類②エクイティ・ファイナンス
 エクイティ・ファイナンスの特徴は、新株を発行して投資家などから資金を募るため、返済義務や利息の支払いが発生せず、財務基盤を強化できる点にあります。
エクイティ・ファイナンスの主な手法について、利用が適している事業フェーズ・調達希望時期・必要な金額や、金利・獲得難易度を解説します。
ベンチャーキャピタル(VC)からの出資
ベンチャーキャピタルがファンド(投資事業組合)を通じて、成長性の高い未上場企業に株式と引き換えに資金を供給する手法です。
高成長が見込める企業に対し、数千万円〜数億円規模の大型資金を返済不要で一括調達できる点が特徴です。
融資(デット)と異なり返済義務がない一方、組織的で厳格な審査が行われ経営関与や株式の希薄化が生じるため、急成長を目指さない企業や数千万円未満の小口調達には不向きです。
| 利用が適している事業フェーズ | シード期〜ミドル・レイター期(急激な成長を目指すスタートアップや、数年内のIPO・M&Aを目指す企業) |
| 調達スピード | 遅い(約2ヶ月〜半年の調査期間) |
| 必要な金額規模 | 数千万円〜数億円規模(ラウンドによっては数十億円規模の調達もある) |
| 金利 | 金利無し(ただし配当金の支払いや、株式の一部を失うなど将来的な目に見えないコストあり) |
| 難易度 | 高い(市場の成長性と優位性、将来の出口戦略に向けた論理的なロードマップの提示が必須) |
参考:一般社団法人日本ベンチャーキャピタル協会 目的及び事業内容
エンジェル投資家からの出資
元起業家や富裕層などの個人が、創業間もないスタートアップに対して個人資産から出資を行う手法です。
単なる資金供給にとどまらず、投資家自身の豊富な経営経験、人脈、ノウハウなどを提供し、メンターとして事業に伴走してくれるケースが多いのも特徴です。
実績や製品がまだない創業前・シード期において、起業家の熱量やビジョンに共感してもらい、伴走支援を受けながら事業を立ち上げたい場合に適します。
ただし、投資家個人との人間関係に依存するため、適切な投資家と出会えない場合や、経営方針の意見対立のリスクを避けたい調達には不向きです。
| 対象・向いている企業 | 創業前〜シード期(実績のない立ち上げ段階で、個人のビジョンに共感した伴走支援を望む企業) |
| 調達スピード | 早い〜中程度(1週間〜1ヶ月) |
| 必要な金額規模 | 数百万円〜数千万円程度(個人の資産状況や投資スタイルに応じて変動) |
| 金利 | 金利無し(ただし経営権の希薄化や投資家との人間関係悪化による経営リスクあり) |
| 難易度 | 中〜高(事業の魅力だけでなく、起業家個人の資質や相性、適切なエンジェルとマッチングできるかに左右される。) |
第三者割当増資(知人・親族・取引先など)
特定の第三者(親族、知人、業務提携先企業、主要取引先など)に新株を引き受けてもらい、資金を調達する増資手法です。
関係性の深いパートナーから、事業提携や資金支援を目的に円滑に調達できる点が特徴です。
VCやエンジェルなど新たな投資家を探す必要がなく、また銀行融資のように信用格付けや担保に依存せず、既存の人間関係や取引関係をベースに資金化できる点が他と異なります。
| 対象・向いている企業 | 全フェーズ対応(既存の取引先やパートナーと相乗効果を生み出したい企業、親族等から創業資金を募りたい事業者) |
| 調達スピード | 中程度(約2週間〜1ヶ月)* |
| 必要な資金規模 | 数百万円〜数千万円(事業規模や提携先企業との関係性によって柔軟に変化) |
| 金利 | なし(ただし提携目的や関係性に応じて、配当や株主優待の設計が必要になる場合あり)* |
| 難易度 | 中程度(当事者間の関係性や契約内容に大きく影響されるが、出資目的が明確であればスムーズ) |
*関係性により、調達スピード、金利、獲得難易度が左右される
資金調達の種類③アセット・ファイナンス
 アセット・ファイナンスの特徴は、自社が保有する不動産や売掛債権などの資産の価値を背景にして、迅速に現金化して資金を得る点にあります。
アセット・ファイナンスの主な手法について、利用が適している事業フェーズ・調達希望時期・必要な金額や、金利・獲得難易度を解説します。
ファクタリング
未回収の売掛債権(請求書)をファクタリング会社に売却し、入金期日よりも前に手数料を引いた現金を得る手法です。
自社の財務状況よりも売掛先の信用度が重視され、即日〜数日で早期現金化できる点が特徴です。
入金スパンの長さにより資金繰りが圧迫されている企業や、赤字・債務超過で銀行融資の審査が難航している場合に適します。
ただし、手数料率が年利換算で高水準となるため、日常的な利用や粗利益率が低い事業での継続利用には不向きです。
| 対象・向いている企業 | 全フェーズ対応(急な仕入れや外注費の支払いに追われ、短期的に現金が必要な事業者) |
| 調達スピード | 早い(即日〜数日) |
| 必要な金額規模 | 数十万円〜数千万円(保有する売掛債権の額面の範囲内に限られる) |
| 金利 | 金利はないが手数料が発生(2社間:8〜18%、3社間:2〜10%程度) |
| 難易度 | 低い(売掛先の信用力が重視される) |
不動産・動産(設備)の売却・セール&リースバック
自社が保有する不動産(本社ビル・工場・店舗など)や機械設備を専門会社へ一度売却して一括資金を得た上で、そのまま賃貸(リース)契約を結んで利用を続ける手法です。
保有資産を活用してまとまった資金を得ながら、事業拠点を移転・中断せずに使い続けられる点が特徴です。
含み益のある不動産を活用して負債の圧縮や事業再編資金を調達したい企業や、財務指標の改善を図りたい企業に適します。
ただし、売却後に毎月のリース料が固定費として発生するため、十分なキャッシュフローを確保できない企業の利用には不向きです。
| 対象・向いている企業 | 安定期〜事業再編期(含み益のある不動産や大型機械設備を所有している既存事業者) |
| 調達スピード | 遅い(資産査定や不動産売却の手続きに約1ヶ月〜2ヶ月程度) |
| 金利 | 金利はないが売却手数料や売却損の発生、および月々のリース料が発生 |
| 難易度 | 中程度(対象資産の評価額に依存) |
資金調達の種類④返済不要の公的支援・その他
 返済不要の公的支援等の特徴は、国や自治体からの助成金・補助金などを活用することで、返済リスクなしで自己資本や新規事業の資金を補填できる点にあります。
公的支援やその他の主な手法について、利用が適している事業フェーズ・調達希望時期・必要な金額や、金利・獲得難易度を解説します。
国・自治体の補助金・助成金(新事業進出・ものづくり商業サービス補助金等)
国や地方自治体、中小企業基盤整備機構などが実施する、特定事業の実施費用の一部を給付する公的支援制度です。
要件を満たして採択・受給できれば、返済義務のない公的資金を得られる点が特徴です。
ただし、原則として費用を先払いした後の精算・後払い制度であるため、事業実施期間中の手元資金が不足している企業には不向きです。
| 対象・向いている企業 | 成長期〜新事業進出期(新商品開発や設備投資、雇用改善を計画している企業) |
| 調達スピード | 遅い(半年〜1年以上) |
| 必要な金額規模 | 数百万円〜数千万円
|
| 金利 | なし |
| 難易度 | 補助金:中〜高(他社とのコンペで不採択になる場合もある) 助成金:要件満たせば原則受給可能 |
参考:独立行政法人中小企業基盤整備機構 新事業進出・ものづくり商業サービス補助金とは
クラウドファンディング(購入型・寄付型:PR・テストマーケティング兼ねる)
Webプラットフォーム(CAMPFIRE、Makuake等)を通じて、自社の製品・サービスやプロジェクトの構想を公開し、不特定多数の支援者(一般ユーザー)から小口の資金を募る手法です。
資金調達と同時に、商品のPRやテストマーケティングを強力に実施できる点が特徴です。
製品化前の段階から予約購入の形で初期資金を集め、ファン(顧客)を事前獲得したいBtoC事業や製造業者に適します。
ただし、目標額に達しない場合やプロジェクトの拡散力・魅力が乏しい場合、希望額を確保できないため確実な資金確保には不向きです。
| 対象・向いている企業 | 創業期〜新商品開発期(BtoC向けの新商品・サービスを展開するスタートアップなど) |
| 調達スピード | 遅い(約1ヶ月〜3ヶ月) |
| 金利 | 金利はないが、手数料として調達金の約10%〜20%程度の支払いが発生 |
| 難易度 | 中程度(共感・拡散力や商品力が必要) |
自社に最適な資金調達の種類を選ぶ時の3つのポイント
 最適な資金調達の種類を選ぶには、自社の現状と将来像を正しく見極める必要があります。
誤ったものを選ぶと、返済の負担が重くなったり、経営の自由度が奪われたりするリスクがあります。
そこで本章では、自社に最適な資金調達の種類を見抜くための、3つの重要なポイントを解説します。
自社の成長段階と必要資金の性質を把握
資金調達を検討する際は、まず自社が現在どの成長段階(創業期・成長期・成熟期など)にあるのかを客観的に把握することが重要です。
成長ステージによって必要な資金の規模やリスクの許容度は大きく異なります。
あわせて、その資金が短期的な運転資金なのか、長期的な設備投資なのかといった資金の性質を明確にしなければなりません。
もし、一時的な資金不足に対して長期の負債を選択したり、将来の設備投資に必要な資金を短期で手配したりすると、資金繰りを圧迫する原因になります。
使途と期間に見合った調達手段を選ぶことが大切です。
資金の返済可能性と経営への影響を考慮
調達手段を選択する際は、将来的な返済可能性と経営権への影響を慎重に考慮する必要があります。
銀行融資などの負債(デット)による調達は、元本の返済と利息の支払いが義務付けられるため、将来のキャッシュフローで確実に返済できるかを検証しなければなりません。
一方、投資家からの出資(エクイティ)による調達は返済不要であるものの、株式の発行により経営権が希薄化したり、配当の要求や経営方針への干渉を受けたりするリスクが存在します。
財務の安全性を維持しつつ、希望する経営の自由度を保てるかという視点を持って、バランスの良い判断をする必要があります。
1つの調達手段に依存せず組み合わせを検討する
資金調達のリスクを最小限に抑え、資金効率を最大化するためには、特定の調達手段だけに頼らず調達方法をミックスすることが有効です。
例えば、以下のような組み合わせができます。
- 金融機関からの融資(デット)をベースに据えつつ、新事業に必要な開発費や設備投資に返済不要の補助金を獲得
- 融資でベースとなる運転資金を確保しつつ、事業拡大に向けてベンチャーキャピタル等からの出資(エクイティ)を組み合わせる
複数の手段をミックスすることで、1つの調達ルートが滞った際のリスクを分散できるだけでなく、負債と資本のバランスを適正に保てるようになります。
自社の財務状況や市場環境の変化に柔軟に対応できるよう、多角的な調達ポートフォリオを構築しましょう。
資金調達の種類に関する質問(FAQ)
資金調達の種類に関して、多くの方が抱く疑問や勘違いしやすいポイントをQ&A形式でまとめました。
Q1:創業期(実績なし・赤字)でも利用できる資金調達の種類は何がありますか?
A:実績のない創業期や赤字決算であっても調達できる方法は複数あります。
代表的なものは、日本政策金融公庫の創業融資や信用保証協会付き融資などの公的融資(デット)が挙げられます。
また、自社の業績ではなく売掛先や保有資産の価値で審査されるファクタリングやセール&リースバック(アセット型)、さらに起業家の熱量やアイデアが評価されるエンジェル投資家からの出資(エクイティ)も選択肢になります。
Q2:現金化が最も早い資金調達の種類は何ですか?
A:現金化が早い資金調達の種類は、ビジネスローンおよびファクタリングです。
どちらも最短即日〜数日程度で現金化が可能です。
ただし、ビジネスローンは金利(年5%〜18%程度)が高く、ファクタリングも売却手数料(数%〜18%程度)が発生する点に注意が必要です。
急場をしのぐ一時的なつなぎ資金として計画的に利用することが重要です。
Q3:資金調達を行う際、税理士や専門家に相談するメリットは何ですか?
A:自社に最適な手段の選定から審査通過率の向上まで、さまざまなメリットがあります。
融資や補助金・出資など多種多様な選択肢の中から、自社の事業フェーズや財務状況に合った多角的な調達ポートフォリオの提案を受けられます。
また、審査で重視される事業計画書や損益計画の作成サポート、必要書類の精査を受けられるため、調達失敗のリスクを大幅に減らせます。
Q4:個人事業主やフリーランスでも利用できる資金調達の種類はありますか?
A:はい、個人事業主でも、法人の大半と同じ資金調達手段を利用できます。
例えば、日本政策金融公庫の創業融資や小規模事業者持続化補助金などの公的支援が代表的な選択肢です。
さらに、売掛金を即日現金化するファクタリングやクラウドファンディングも手軽に利用できます。
ただし、大規模なVCからの出資(エクイティ)に関しては、法人化が前提となるのが一般的です。
Q5:返済不要の補助金・助成金だけで事業資金をまかなうことはできますか?
A:いいえ、補助金・助成金だけで初期費用や運転資金をすべてまかなうことは実質不可能です。
その理由は、補助金・助成金は原則、実施後の後払い(精算払い)になるため、事業を実施するための手元資金(つなぎ資金)が事前に必要となるからです。
また、全額ではなく対象経費の1/2〜2/3などを支援する制度が多く、手元に一定の自己資金や別の調達手段を用意しておく必要があります。
そのため、まずは公庫などの融資(デット)で資金を確保した上で、補助金を併用するのが一般的です。
まとめ:最適な資金調達の種類を選び事業を加速させましょう
資金調達を成功させるには、デット・エクイティ・アセット・補助金といった各種類の特性を正確に理解し、自社の成長ステージや資金使途に合わせた資金調達の種類を選ぶことが重要です。
リスク分散と資金効率の最大化を図るためにも、1つの手段に固執せず、融資と補助金の併用など多角的なポートフォリオを構築しましょう。
自社に合う調達ルートを確立することが、将来の事業拡大を支える強い財務基盤を築きます。
税理士法人Farrow Partnersでは、事業状況に応じた最適な資金調達のご提案から申請サポートまで幅広く承っております。
資金繰りや調達計画でお悩みの際は、ぜひお気軽にお問い合わせください。
お問い合わせ|横浜市都筑区の税理士法人Farrow Partners(ファローパートナーズ)