

経営・管理
固定費削減の具体的な方法10選!会社のキャッシュを増やすアイデアとは【税理士監修】
「売上は上がっているはずなのに、なぜか資金繰りが苦しい」
「少しでも会社のキャッシュ(現金)を増やしたいが、どこから手をつければいいのか分からない」
このような状態にお悩みではありませんか?
実は、手元の現金を増やす効果が高いのは、売上を伸ばすことよりも、毎月確実に出ていく固定費を削ることです。
一度見直した固定費は、その後も毎月の削減効果が続くため、会社の財務体質を強くする有効な施策です。
しかし、闇雲にコストを削ったり安さだけで契約先を選んだりすると、業務効率が落ちたり、節税につながる支出まで削って税負担が増えたりするおそれがあります。
そこで本記事では、現役の税理士視点から、業務の質を落とさずに会社のキャッシュを最大化する固定費削減の具体的な方法10選をご紹介します。
さらに、固定費削減と節税の違いや、失敗しない3つの手順と注意点も解説します。
固定費を削減し、会社のキャッシュを最大化したいとお考えの経営者の方は、ぜひ最後までご覧ください。
税理士法人Farrow Partnersでは、固定費の削減や資金繰り、節税に関するご相談も承っております。
お気軽にご相談ください。

固定費削減の方法:失敗しない3つの手順
 とりあえず目についた費用から手当たり次第に固定費削減を進めてしまうと、現場が混乱して業務効率が落ちたり、優秀な社員の離職につながったりする危険性があります。
固定費削減を確実に成功させるためには、正しい手順を踏むことが不可欠です。
可視化、分類、優先順位付けという3つのステップを順番に踏むことで、業務の質を落とさずに最大のコストカット効果を引き出すことができます。
固定費削減は、以下の手順で進めましょう。
- 現在の固定費を可視化する
- 固定費を「必要・見直し・不要」に3分類する
- 削減の優先順位を決める
ステップ①:現在の固定費を可視化する
過去1年分(最低でも直近3ヶ月〜半年分)のすべての支出を洗い出し、自社の固定費の全体像を完全に見える化しましょう。
多くの企業では、複数の法人口座の通帳、ビジネス用クレジットカードの明細、さらには役員や社員の立替経費の中に、毎月決まって発生するコストが分散しています。
まずはこれらのデータを一つに集約し、毎月・毎年決まって発生している以下の支出をすべてリストアップしましょう。
- 家賃
- リース料
- サーバー代
- 各種会費
- サブスクリプション等
この段階で重要なのは、経営者自身が、無意識に出費している無駄な経費の存在に気づくことです。
正確な現状把握ができていない状態でのコストカットは、失敗を招く典型的なパターンです。
まずは全ての固定費を洗い出し、どこにどれだけのキャッシュが流出しているのかを正確に把握することから始めましょう。
ステップ②:固定費を「必要・見直し・不要」に3分類する
固定費の全体像を可視化できたら、リストアップしたすべての項目を以下の3つに分類します。
①絶対に削れない必要経費
②プラン変更や交渉の余地がある見直し経費
③今すぐ解約すべき不要な経費
分類する際には、そのコストが将来の売上や業務の安定性・安全性に直結しているかどうかを厳しく判断します。
分類例:
- 主要なITインフラやコア業務のシステムなど⇒①必要経費
- オフィス賃料や通信費など、契約条件やプランを変えられる費用⇒②見直し経費
- 重複しているSaaSツールや、使っていない社用車、成果の出ていない外部委託費⇒③不要な経費
ここで注意したいのは、「これまで続けてきたから」「付き合いがあるから」といった理由で分類を甘くしないことです。
そのような曖昧な基準は排除し、すべての項目に対して「今、ゼロから新規契約すると仮定しても、この金額を払い続ける価値があるか?」という視点で厳格に分類しましょう。
ステップ③:削減の優先順位を決める
分類が終わったら、手間(工数・ストレス)が少なく、削減効果(インパクト)が大きいものから最優先で着手しましょう。
例えば以下は、手間が少なく、毎月の支出が確実に減るため、初期の成功体験として最適です。
- 振込手数料の安いネット銀行への切り替え
- 使っていないSaaS・サブスクの解約
一方で、オフィスの移転交渉や大規模なBPO導入、システム全体の移行などは、長い時間と多くのコストがかかるため、着手の順番は中盤以降にします。
最初から大がかりな固定費削減を行うと、途中で社内の反発にあったり経営者が疲弊したりして計画が進まなくなるおそれがあります。
まずは、手間がかからず即効性のあるコストから削り、会社全体で取り組む意識を持たせてから、段階的に大きな固定費削減へシフトさせるようにしましょう。
関連記事:資金繰りを改善するには?今すぐ実践できる改善方法10選を徹底解説!
会社のキャッシュを増やす固定費削減方法10選
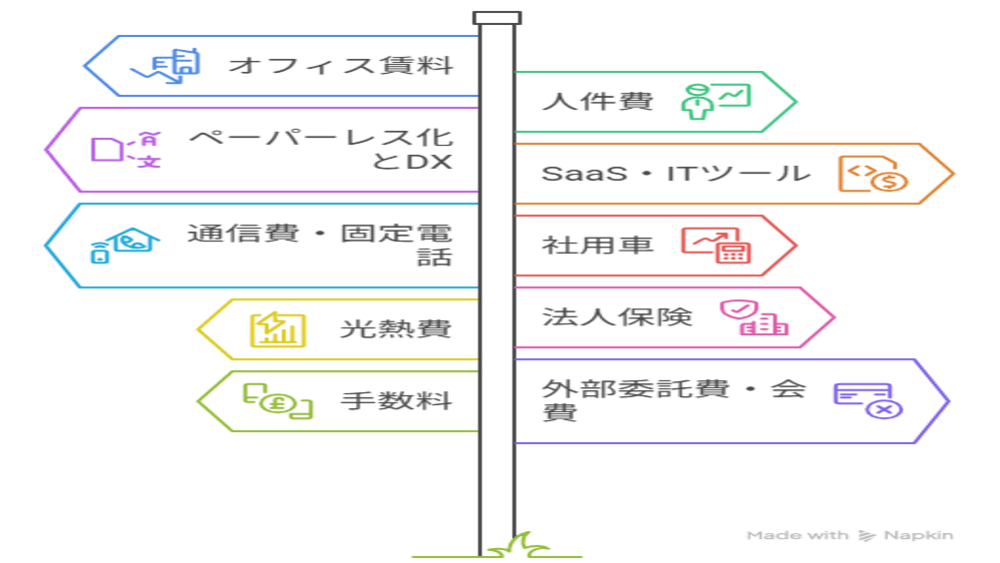 固定費の削減は、売上を伸ばす以上に、会社のキャッシュを増やす手段になります。
例えば限界利益率10%の企業の場合、100万円の固定費削減は1,000万円の売上増と同等の利益をもたらします。
限界利益率とは、売上高から変動費を差し引いた「限界利益」が売上高に占める割合で、売上が増えたときに、そのうちどれだけが利益として残るかを示す指標です。
本章では、業務の質を落とさずに会社のキャッシュを増やす、固定費削減の具体的な方法10選を解説します。
- オフィス賃料の削減・適正化
- 人件費の構造改革
- ペーパーレス化とDXによる間接コスト削減
- SaaS・ITツール・サブスクリプションの棚卸し
- 通信費・固定電話のIP化・法人スマホプラン最適化
- 社用車・車両関連費用の最適化
- 光熱費(電気・ガス)の法人新電力プラン切り替え
- 法人保険(生命保険・損害保険)の適正化
- 振込手数料の削減
- 成果の出ていない外部委託費・会費・購読料の解約
①オフィス賃料の削減・適正化
自社の出社率に合わせたオフィス規模の適正化や、賃貸契約更新時の家賃減額交渉を行います。
| 具体例 |
|
| 期待される削減効果 |
|
②人件費の構造改革
経理・総務・採用などのノンコア業務を自社雇用から外部委託(BPO)へ切り替えれば、無駄な残業代や採用・教育コストを抑制できます。
| 具体例 |
|
| 期待される削減効果 |
|
関連記事:人件費削減方法7選!リスクを回避しつつ効果を出すステップとやってはいけない施策とは
③ペーパーレス化とDXによる間接コスト削減
請求書や契約書のWeb電子化、クラウドストレージの導入により、紙・印刷・郵送・書類保管にかかる間接費用をまとめて削減します。
| 具体例 |
|
| 期待される削減効果 |
|
関連記事:キャッシュフロー改善策10選を紹介!黒字倒産リスクゼロの財務体質を強化する対策とは
④SaaS・ITツール・サブスクリプションの棚卸し
社内で契約しているすべてのITツール・SaaSアカウントをリスト化し、重複機能の集約や未使用ライセンスの即時解約を行います。
| 具体例 |
|
| 期待される削減効果 |
|
⑤通信費・固定電話のIP化・法人スマホプラン最適化
オフィスの固定電話の主装置(PBX)をクラウドPBXへ移行し、社用携帯の料金プランを格安SIMや最新の法人一括割引へ切り替えます。
| 具体例 |
|
| 期待される削減効果 |
|
⑥社用車・車両関連費用の最適化
社用車の自社「所有」をやめ、タイムズカーなどのカーシェアリング、マイカー借上制度、メンテナンス込カーリースへ切り替えます。
| 具体例 |
|
| 期待される削減効果 |
|
⑦光熱費(電気・ガス)の法人新電力プラン切り替え
オフィスの契約アンペア・料金プランの見直し、新電力(小売電気事業者)への切り替え、LED照明・省エネ機器へのリプレイスを行います。
| 具体例 |
|
| 期待される削減効果 | 電気代が月30万円かかっているオフィス・店舗の場合、新電力への切替とLED化(消費電力約50%カット)を組み合わせると、電気代を10%〜20%削減でき、年間で36万〜72万円の経費削減ができる。 |
⑧法人保険(生命保険・損害保険)の適正化
過去に節税目的等で加入した法人生命保険や損害保険を、現在の事業規模やリスクに合わせて見直し、過剰な保障や不要な特約を外します。
| 具体例 |
|
| 期待される削減効果 |
|
⑨振込手数料の削減
メガバンク窓口やATMでの振込をやめ、振込手数料が安く、キャッシュバック還元のあるネット銀行の法人口座へ振込業務を移行します。
| 具体例 | 他行宛振込手数料が1件あたり400円〜660円かかる大手銀行から、1件あたり150円〜200円程度で利用できるネット銀行(GMOあおぞらネット銀行、ドコモSMTBネット銀行など)にメイン振込口座を変更する。 |
| 期待される削減効果 |
|
⑩成果の出ていない外部委託費・会費・購読料の解約
昔からの付き合いで継続している各種団体の年会費、効果の測定できていないコンサルタント費用、成果の出ていない広告・求人掲載枠を厳しく精査・解約します。
| 具体例 |
|
| 期待される削減効果 | 成果の出ていない外部委託(月20万円とする)と、ほとんど参加していない複数業界団体の会費(年30万円とする)を解約・整理すると、年間で270万円の支出を削減できる。 |
関連記事:経費削減のアイディア20選!会社ですぐ取り組める実践ポイント・注意点
【専門家視点】税理士が教える固定費削減と節税・キャッシュフローの関係
 固定費削減と節税は、どちらも会社の資金繰りを楽にするための施策として、同じように捉えている経営者の方は少なくありません。
ですが、財務や税務の視点で見ると、この2つがキャッシュ(手元の現金)に与える影響はまったくの別物です。
これを理解していないと、節税したつもりが手元のキャッシュが激減していたという大きな失敗を招く可能性があります。
そこで本章では、税理士の視点から、固定費削減と節税の決定的な違いや、削るべきではない税務上のメリットがある固定費、家計と事業費の切り分けについて解説します。
固定費削減と節税の決定的な違い
固定費削減と節税の決定的な違いは、手元のキャッシュを直接増やせるかにあります。
節税は、課税対象となる利益を抑えて税金の支払いを減らす行為です。
例えば、節税のために100万円の経費を使うと、税金は約30万円安くなりますが、差し引き約70万円のキャッシュが手元から流出します。
一方、固定費削減は、手元から出ていくお金そのものを直接減らす行為です。無駄な固定費を100万円削減すると、利益が100万円増加します。
ここから法人税等(実効税率約30%)が約30万円差し引かれますが、差額の約70万円が手元のキャッシュとして残ります。
つまり、手元資金を増やしたいなら、節税よりも固定費削減の方が直接的な効果があります。
節税のために無駄な経費を使うのではなく、固定費を削って生まれたキャッシュをどう蓄え、どう投資するかを考えるのが正しい資金繰り戦略です。
参考:財務省 法人課税に関する基本的な資料(法人実効税率約30%)
削るべきではない固定費とは
固定費の中には、節税メリットを受けながら従業員の満足度や事業の競争力を高められる投資型固定費があるため、一律に固定費を削減するのは危険です。
節税効果と事業成長を両立できる、主な投資型固定費の例は以下の通りです。
| 福利厚生費 |
|
| 研修費・教育訓練費(書籍購入やセミナー参加など) | 中小企業向けの賃上げ促進税制では、給与総額を増やしたうえで教育訓練費も一定以上増やすと、法人税額から差し引ける税額控除の割合が上乗せされる。 |
売上や生産性を生み出す固定費や、税制優遇が受けられる費用まで安易に削減してしまうと、節税チャンスを失うばかりか中長期的な事業成長を阻害するため注意しましょう。
個人事業主・経営者が知っておくべき家計と事業費の切り分け
経営者が、安全に固定費削減を進めるためには、事業用の口座とクレジットカードを、プライベート用と完全に分けて用意しましょう。
家計費用と事業費の混同は固定費削減の盲点となりやすいため、境界線を明確にして経費の妥当性を説明できる状態を作るのが良策です。
個人事業主の場合、自宅兼事務所の家賃や光熱費などは家事按分を活用し、事業での使用比率に応じた金額を経費にしましょう。
法人の場合は家事按分という考え方はなく、社長の自宅の一部を会社が借りる契約を結ぶなどの方法で経費にします。
特に事業で使用しているのに計上し忘れている固定費があれば、正しく経費に含めることで税負担を適正化させる効果が得られます。
ただし、客観的な根拠が示せない不透明な経費が含まれていると、将来の税務調査で否認される要因になります。
経費が否認されると、本来の税金に加えて過少申告加算税や延滞税がかかります。
事実を隠したり偽ったりしたと判断されれば、より重い重加算税の対象になります。
安全に固定費削減と節税を両立するには、明確な按分ルールの設定と事業用口座の完全分離が不可欠です。
固定費削減で陥りがちな失敗と3つの注意点
 固定費の削減は、一度見直せば効果が持続する強力な経営改善策です。
しかし、やり方を間違えると、目先の数十万円を削った代償として、大きな売上や優秀な人材を失う結果となりかねません。
特に税務や労務、現場の運用を考慮せずに進めるコストカットには、大きなリスクが潜んでいます。
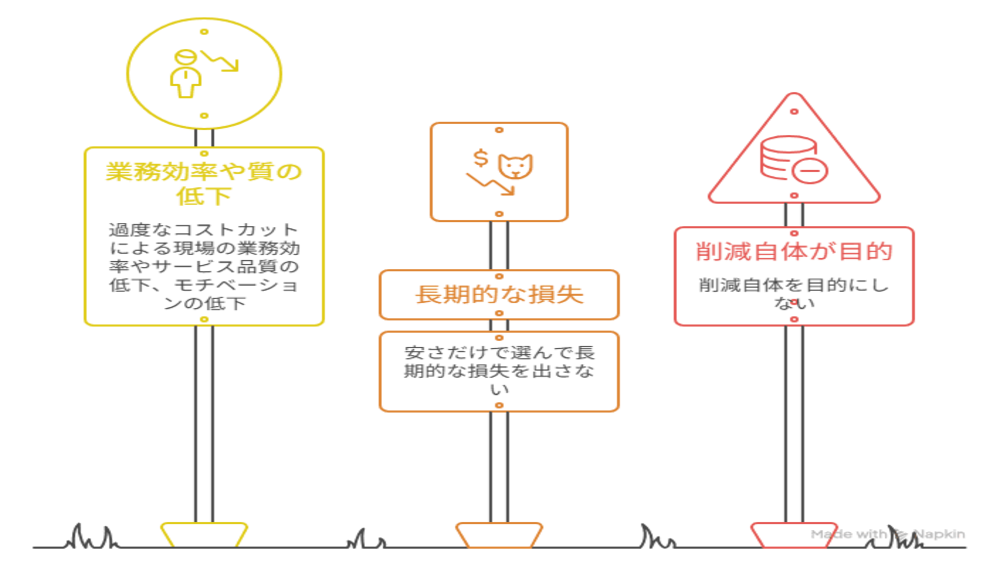
ここでは、固定費削減でよくある失敗と経営者が必ず押さえておくべき3つの注意点を解説します。
注意点①:業務効率やサービスの質、従業員のモチベーションを下げない
最優先で避けるべきは、過度なコストカットによる現場の業務効率やサービス品質の低下、モチベーションの低下です。
例えば、通信費やITコストを抑えるために社用PCの性能を下げたり、便利な有料ツールを解約したりするケースがあります。
その結果、作業の遅れや手作業が増加し、かえって残業代が膨らんでしまうことも珍しくありません。
また、顧客サポート対応の人員などを安易に削減してしまうと、対応の遅れによるサービス品質低下から既存顧客の解約につながる可能性があります。
さらに福利厚生費や社員研修費を一律でカットすると、社内のエンゲージメントが低下して優秀な人材の離職を引き起こすおそれがあります。
設備や環境整備にかかる固定費は、将来の売上を拡大させるための大切な投資型固定費であると正しく認識しましょう。
削減施策を実行に移す際は、現場の業務効率や顧客満足度に悪影響が出ないかをあらかじめ慎重に見極めることが不可欠です。
注意点②:安さだけで選んで長期的な損失を出さない
オフィス賃料や各種システムを格安なプランへ乗り換える事例が増えていますが、安易な判断は失敗の元となりかねません。
乗り換え先のサポート体制が不十分な場合、システムトラブルの対応に経営者自身の貴重な時間が奪われてしまいます。
さらに契約の途中解約に伴う違約金や原状回復費用など、契約書に潜む隠れたコストに対しても注意を払う必要があります。
例えば月5万円の削減に成功しても違約金で100万円発生すれば、そのコストを回収するまでに20ヶ月も要してしまいます。
目先の月額削減額だけにとらわれず、システム移行にかかる人件費や解約ペナルティの費用も必ず計算に入れておきましょう。
検討している経費削減が、変更後に提供されるサービスの品質や継続性まで含めた総費用の視点でも適切なのかを慎重に判断することが大切です。
注意点③:削減自体を目的にしない
固定費削減の真の目的は、最終的に手元へ残るキャッシュを増やすことです。
特に、コスト削減を進めていく上で経営者が決して忘れてはならないのが、利益の増加に伴って発生する税金による影響の大きさです。
前章で見たとおり、固定費を100万円削減しても、増えた利益のうち約30万円は税金になり、手元に残るのは約70万円です。
そこで、法人の掛金が損金になる経営セーフティ共済の活用や、将来の事業成長に向けた投資など、増えた資金の使い道もあわせて計画しましょう。
役員個人の節税には、掛金が全額所得控除になる小規模企業共済も活用できます。
コストの削減・適切な節税・将来への成長投資の3つをセットで設計することによって、強い財務体質につながります。
参考:経営セーフティ共済とは | 共済制度 | 独立行政法人 中小企業基盤整備機構
固定費削減方法に関する質問(FAQ)
固定費削減方法に関して、多くの方が抱く疑問や勘違いしやすいポイントをQ&A形式でまとめました。
Q1:削減した固定費で利益が増えると、税金が増えて利益がなくなってしまいませんか?
A:すべてが税金で消えるわけではなく、増えた利益の約7割は手元に残るため、意味は大いにあります。
例えば、固定費を100万円削減して利益が100万円増えた場合、法人実効税率(約30%)が適用されるため約30万円の税金は発生します。
しかし、差額の約70万円は確実に手元のキャッシュ(税引後利益)として残ります。
手元に残った資金は、経営セーフティ共済(法人の掛金は損金)への加入や、将来の売上につながる事業投資(広告費や人材採用など)に計画的に回すと、より効果的です。
Q2:リモートワークを導入してオフィスを縮小したいのですが、解約時のリスクや注意点は何ですか?
A:「解約予告期間」と「原状回復費用」の確認、そして「社内コミュニケーションへの影響」に注意が必要です。
多くのオフィス賃貸契約では、退去の数ヶ月〜1年前までに解約通知を出すルール(解約予告)が定められています。
急な移転は高額な違約金や二重家賃が発生する原因になるため、あらかじめ契約書に記載された予告期間を必ず確認しておきましょう。
また、原状回復費用についても見積もりを早期に取得し、敷金の返還時期や工事範囲についてオーナー側とすり合わせることが重要です。
コスト削減だけにとらわれてオフィスを小さくしすぎると、出社時の席が足りなくなったり、社員同士のコミュニケーションが希薄化して生産性が落ちるリスクもあります。
検討の際は、自社の出社率や将来の採用計画を考慮して慎重に判断しましょう。
Q3:固定費の見直しは、具体的にどのタイミングで行うのがベストですか?
A:決算の3〜4ヶ月前および、賃貸やツールの契約更新時期が最適なタイミングです。
決算の数ヶ月前に見直しておけば、その期の利益の見込みを踏まえて、節税策や投資の判断もあわせて行えます。
また、多くのSaaSやオフィス賃貸は、更新日の一定期間前までに解約を通知するルールがあるため、契約の更新月を一覧表で管理しておくことをおすすめします。
まとめ:固定費を削減する方法を正しく実践し、強い財務体質を作りましょう
本記事では、固定費削減の基本手順から、具体的な固定費削減方法10選、そして税理士視点での節税・キャッシュフローの重要性まで詳しく解説してきました。
固定費削減は、一度実行すれば効果が続く施策です。
ただし、目先の安さだけに飛びついたり、業務現場の効率や税金の影響を無視してコストカットを進めたりすると、かえって長期的な損失や資金不足を招く可能性があります。
固定費の削減を成功させるには、①可視化、②分類、③優先順位付けの順番で行うことが重要です。
そして、年に1回は必ず固定費全体の適正化を行うスケジュールを設定し、削減して増えた利益は放置せず、節税や成長投資へ戦略的に再配分しましょう。
固定費の削減は、会社の資金繰りと将来の成長を支える有効な経営改善策です。
ぜひ今日から自社の固定費を一覧にし、実践できるものから着手していきましょう。
税理士法人Farrow Partnersでは、固定費の削減や資金繰りに関するご相談も承っております。
自社に合った固定費削減方法でお悩みの際は、ぜひお気軽にお問い合わせください。